地方债的问题
2023-01-10
地方债 / 已发布 / 待发布 / 文章思路 / 文章草稿 / 谦和既济 / 谦济堂
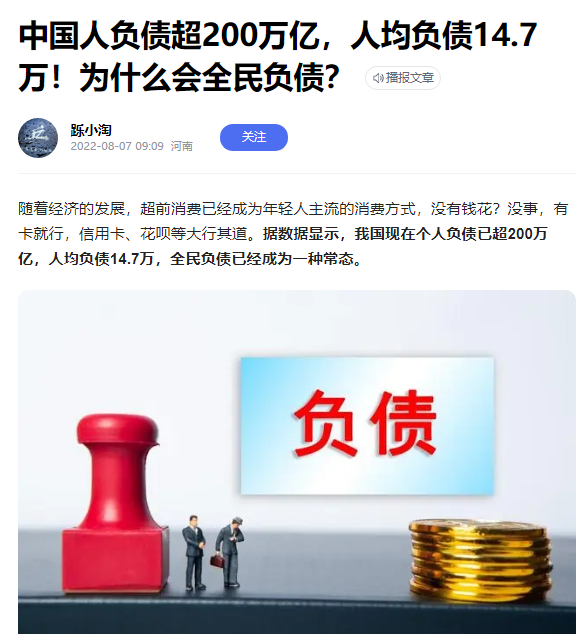
中国人负债超200万亿,人均负债14.7万!为什么会全民负债?
随着经济的发展,超前消费已经成为年轻人主流的消费方式,没有钱花?没事,有卡就行,信用卡、花呗等大行其道。据数据显示,我国现在个人负债已超200万亿,人均负债14.7万,全民负债已经成为一种常态。
文源:https://baijiahao.baidu.com/s?id=1740432002880171466&wfr=spider&for=pc
前些天谈到地方债,全国各地累计起来的城投债已近60万亿,人均承担5万债务,这只是地方债。
这是被动负债。
那么,主动负债呢?
各种小额贷款就别提了。
各大银行可以明面上统计出来的数据:
中国人负债超200万亿,人均负债14.7万!为什么会全民负债?
表面上看:随着经济的发展,超前消费已经成为年轻人主流的消费方式,没有钱花?没事,有卡就行,信用卡、花呗等大行其道。据数据显示,我国现在个人负债已超200万亿,人均负债14.7万,全民负债已经成为一种常态。
其实,还是系统化的被引导。
金融体系是一个宏观设计的问题。
老百姓,只不过随波逐流而已,你认为呢?
啊!没观点,那么你没有负债吧?
恭喜!2023年快乐!
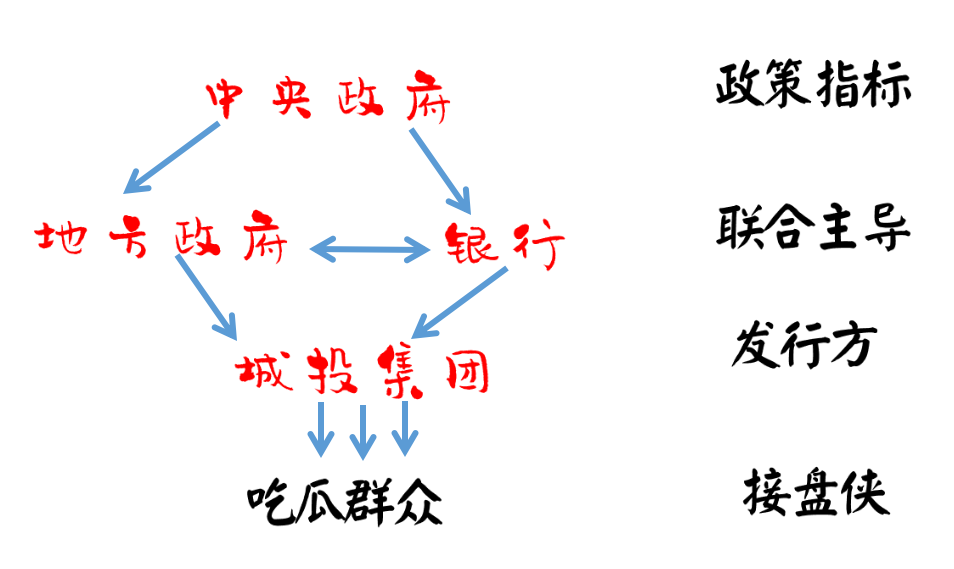
地方债就是地方政府和银行牵头主导,由城投集团企业发行,国家给政策,给指标。
如图所示:
最近有一条新闻,暴露出来的数据其实挺令人担忧的,只不过天塌下来,有高个子的人顶着,觉得无所谓。
全国各地累计起来的城投债已近60万亿。
也就是平均每人承担5万债务,这只是地方债。
这个事情还没有结束,
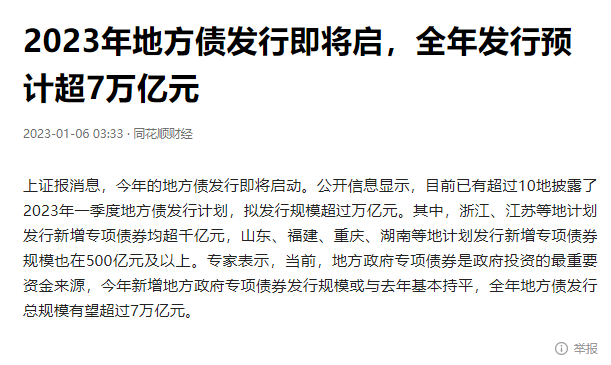
2023年地方债发行即将启,全年发行预计超7万亿元。
新年刚刚开始,又要承担6千元地方债了。
也许有人会说,公共设施,公益你都享受了,为什么不买单?
其实,我们的每一笔开销都是交过税收的。
大家不妨思考一下,改革开放以来的伟大成绩,老百姓创造的海量财富到底去哪里了呢?
普通人还能买房吗?地方城投的六十万亿债务说明一切
前几日,遵义市发布了一则债务重组的消息,引发了各方关注。内容很简单:遵义市的一家城投公司无法偿还短期债务,与银行协商后,把155.94亿的债务延期至20年还清。
一则短短的债务重组的消息,为何会引发各方关注?
因为,城投公司的债务与房价,有着千丝万缕的联系。有人担心,遵义的重组,仅是个开始,包括遵义在内,全国各地累计起来的城投债已近60万亿。
如此高的负债,是否会引发房价的震荡?想要解开这个谜团,我们需了解城投债的本质究竟是什么?
1、
截至2021年,我国各地有利息的城投债总额已高达56万亿。算上2022年新增的借贷和利息,总额应该达到了60万亿。
大多数普通人对60万亿的城投债没有概念,更不知道,它将对我们个人产生什么影响?
城投债本质是地方债。
由于市级政府没有直接向银行借钱的权利,于是,他们成立了一批国有性质建设公司,把借债主体转成企业法人,便可从银行贷款了。
这样的建设公司一般被称作“某某城投集团”,由此产生的债务即是城投债。
城投债与普通人最直接的关系是房价。
目前,房价下行的压力很多:有需求不足的压力,有房企去杠杆的压力,当然也有城投债的压力。
各地的城投集团向银行借来的钱,有一部分间接地投到房地产上了。
比如,苏州市想开发工业园区,它不能直接把土地转让给开发商,而是要先做好“五通一平”,即通水、通电、通讯、通路、通排水和土地平整,把工业园区的“生地”变成“熟地”后,才可转让给开发商。
那“五通一平”的钱从哪儿来呢?自然是苏州市的城投集团。
他们出面向银行借款,给苏州市做“五通一平”,然后挂牌弄好的“熟地”,转让给开发商盖商品房。
这就产生了一条逻辑链:城投公司向银行借钱为政府开发“生地”,然后政府向开发商转让“熟地”,得到土地转让金后,政府再用土地转让金偿还城投公司的贷款。
通俗点说就是,城投集团把土地“批发”给开发商,开发商盖成楼“零售”给市民。
由此可见,偿还城投债的基础在购房者身上。购房者愿意买房,开发商才愿意买地,城投公司借钱开发的“熟地”才能转让出去,城投债才有偿还的能力。
楼市好的时候,住房供不应求,房价年年攀升,开发商大肆购进土地,城投债的压力不大。
反之,如果愿意买房的人变少了,开发商不愿购进土地了,城投债的偿还压力会陡然增大。政府投资能力被削弱,供应不出新地,势必影响到新房的价格,房价会有下跌风险。
房价上压着上亿中产家庭的积蓄,不能出现系统性风险。
所以,解决60万亿城投债问题,直接关系到民生的安定。
2、
有悲观者认为:60万亿的城投债,“需要有奇迹才还得上”。言下之意是城投债无解。
我们要正确地认识债务问题。一位伟人曾说过:“金融是现代经济的核心。”而金融的本质就是债务。试问,全球哪一个发达国家没有庞大的债务问题?
美国政府欠了25万亿美元。
日本政府欠了10万亿美元。
法国、意大利、英国近3万亿。
现代金融社会,有债务不奇怪,没债务才奇怪。关键看债务是不是控制在合理范围内?
市场经济的周期就是债务周期,如果我们认同市场经济,就要认同债务存在的合理性。
一个经济体从低负债慢慢进入高负债的过程,是经济由冷转热的过程,直至债务过高,进入债务重组,重启一轮新的周期。
拿60万亿的城投债为例。贵州遵义市的城投债过高,便选择了债务重组,155.94亿的城投债重新展期至20年,利率从3%涨到4.5%。
遵义市是在做债务的“软着陆”。
债务如果在一年内集中爆发,遵义市承受不住,城投债违约,房价被牵连,陷入螺旋下跌,进而会影响整个遵义的发展。
但延长至20年,极大减轻了短期债务压力,这是在利用债务的周期性规律,合理地分摊风险,而非某些大V说的“赖账”。
不仅遵义这么做,美国人遇到债务危机时也常用这招。
比如2008年,美国爆发次贷危机,有40%的购房者无法还贷,产生了坏账风险。40%有问题的房贷中,实际停贷的占20%,也就是8%的人拒绝还款,躺平了。
坏账的造成的损失,相当于美国2008年GDP的16%。
假使16%的坏账全部在2008年爆发,美国经济瞬间陷入大萧条。
奥巴马立刻启动了财政政策和货币政策,疯狂印钱,用通胀让全社会分担房贷的坏账。
硬是接下了坏账,把16%的损失平摊到了未来20年中,平均每年GDP的损失不到1%。美国得以度过次贷危机。
与美国相比,我国60万亿的城投债还有一个隐形优势:这些债务全变成了实体资产,而不像欧美国家债务大部分是消费。
实体资产,如开发区,桥梁,隧道,立交桥等,只要存在就有价值,不会凭空消失。尤其在经济下行时,实体资产比货币更具保值性。
60万亿的城投债,乍听之下很吓人,但并不是没有解决的方法。
所谓“需要奇迹才能还得上”,这个奇迹就是时间。无需把暂时的困难放大成永久性困难,只有充分认识市场经济,才能正确认识债务存在的合理性。
多研究些解决问题的办法,少散播些无用的焦虑。
作者:江左佑安
关于地方债
2023年地方债发行即将启,全年发行预计超7万亿元
2023-01-06 03:33·同花顺财经
上证报消息,今年的地方债发行即将启动。公开信息显示,目前已有超过10地披露了2023年一季度地方债发行计划,拟发行规模超过万亿元。其中,浙江、江苏等地计划发行新增专项债券均超千亿元,山东、福建、重庆、湖南等地计划发行新增专项债券规模也在500亿元及以上。专家表示,当前,地方政府专项债券是政府投资的最重要资金来源,今年新增地方政府专项债券发行规模或与去年基本持平,全年地方债发行总规模有望超过7万亿元。