中国理财怪现状,超七成家庭的自杀性资产配置,如何化解
2021-09-01
已发布 / 待发布 / 文章草稿 / 新闻版块 / 智能中医 / 谦和既济 / 谦济堂
中国理财怪现状,超七成家庭的自杀性资产配置,如何化解
近日,有一组数据触目惊心,
在中国,70%的中国家庭,正在做自杀式资产配置。这一结论的由头是近日的一则调查结果:
中国家庭金融调查(CHFS)和美国消费者金融调查(SCF)数据显示,中国家庭的房产在总资产中占比高达 69%,美国仅为 36%。
为什么叫做:自杀式资产配置呢?
主要的依据,还是基于用杠杆配置为房地产,这是一种自杀式的资产配置。
其实,不仅仅是在用杠杆配置深度介入到房地产中,还有其他的高杠杆行为,很大比例的大学生以及无房青年在消费等方面盲目运用杠杆,借小额贷款等,透支未来。
所以,申子源认为中国的现在,自杀性的资产配置人数比例,应该超过七成。
加上疫情的影响,整个世界都进入到一个危机状态之中。
国内为什么看起来还好,主要是因为抗击疫情的成功,国家机器运作良好。
但是,危机是同时存在的,甚至是有不少问题是积疾已久。
房住不炒定调如钢铁
8月31日,住建部发布《关于在实施城市更新行动中防止大拆大建问题的通知》,明确城市住房租金年度涨幅不超过5%。
《通知》提出:
——除违法建筑和经专业机构鉴定为危房且无修缮保留价值的建筑外,不大规模、成片集中拆除现状建筑,原则上城市更新单元(片区)或项目内拆除建筑面积不应大于现状总建筑面积的20%。
——不大规模、强制性搬迁居民,不改变社会结构,不割断人、地和文化的关系。要尊重居民安置意愿,鼓励以就地、就近安置为主,改善居住条件,保持邻里关系和社会结构,城市更新单元(片区)或项目居民就地、就近安置率不宜低于50%。
——确保住房租赁市场供需平稳。不短时间、大规模拆迁城中村等城市连片旧区,防止出现住房租赁市场供需失衡加剧新市民、低收入困难群众租房困难……城市住房租金年度涨幅不超过5%。
总结一句话,房地产行业,年涨幅不能超过5%,这个涨幅和银行利息可以做一个简单粗暴的对比,房地产的寒冬已到,一点儿也不夸张,国家的决心很显然是整体考虑的,老年化时代加速来临,和超低生育率,在国家的根基问题面前,房地产行业就是一个渣。
申子源在2016年就写过一篇文章,预见到中国房地产行业在2018年下半年开始崩盘。
事实上国家也是做了很多有效的预防措施和软着陆应对,但是现在回头看,2018年下半年的确是本轮中国房地产行业的最后高光时刻,然后是就是无尽的黑暗。
这是有定数的。
数据显示:2011年,家庭户均财富是 66.3 万元,到2016年增长到 103.4 万元。然而,中国家庭总资产中,2013年,房产占比 62.3%;2015年,占比 65.3%;2016年,占比上升到 68.8%,由此可见,中国人的财富配置主要是房地产。
而当下是疫情进行了将近两周年的2021年9月初,房地产在中国人的财富配置中的比例只会更高。
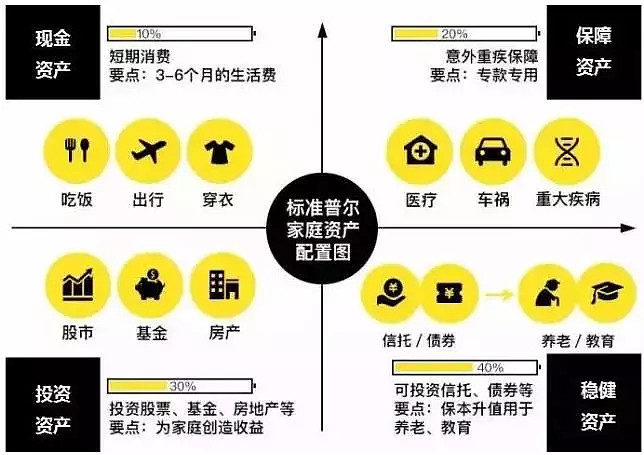
上图是标准普尔(全球最具影响力的信用评级机构)调研全球十万个资产稳健增长的家庭,分析总结出他们的家庭理财方式,是世界上公认的最科学、稳健的资产分配方式。
独立思考的必要性
其实,这些都是西方国家所给中国人下的定义。
中国人的理财方式和西方的理财方式还是有一些区别的,甚至是根本性的差别,比如经典的中国老太太和美国老太太的故事。
估计很多70后和80后大多记得一个美国老太太和中国老太太的故事,在当时,这个故事曾经盛极一时,并鼓舞了很多的年轻人前去创业,成就了许多人生的梦想。
这个故事讲的是一个美国老太太和中国老太太买房,美国老太太会用明天的钱投资今天的住房,结果年纪轻轻就有了住房;而中国老太太呢?不断地攒钱啊,攒钱啊,结果到老的时候终于有了自己的一套房。通过前者和后者的对比,美国老太太花同样的钱,却比中国老太太多住了几十年的房子。这个故事告诉我们需要用明天的钱来实现今天的梦想,因为这样是划算的,是一种比较好的投资方式。
其实,在房地产崩盘的时候,经济危机来临的时候,中国老太太是最稳当的。
很多人供房,就是一房奴,不能休息,不能生病,不能失业,反正一出状况就难以续供,而对于那些高杠杆配置炒几套房的人,更是危险,只要房价不能继续大幅度的涨下去,马上就个体崩盘了。
当大面积的人的劳动收益都难以供房的时候,工作一百年都买不到一套房,一家人六个钱包都只能勉强供一套房,这个击鼓传花的游戏注定是玩不下去的。
说了这么多,申子源绝对不是马后炮。
应该在2016年的夏至开始,申子源就几乎看到了现在房地产的局面,哀鸿遍野,很多人还没有走到极端,是因为幸运的生在这个时代的中国,当然也有一部分人,已经不能回头了。
活下去,就有希望,因为华夏会崛起,2043年就是一个高光时刻,所以度过眼下的难关才是最重要的,不要破罐子破摔了。
很多中年人是可以支撑到那个时候,亲眼目睹的。
数据大家都看到了,其实大家一起闲谈的时候也都知道当下大家共同面对的处境是有多难。
我们今天要说的,不是评点,而是要给出真正能够活下去的药方。
如果你现在的处境很好,那么有余力就力所能及的帮助身边那些你认为值得帮助的人一下,当然伤筋动骨的去帮助别人的事情就不赞成了,还有最重要的一点,赤诚之心待人,给那些在泥潭之中的人一些建议,实事求是,千万不要去误导人家。
不要碰楼市,冷静入股市
如果你真的很难,那么就更要冷静下来,不能盲目投资了,尤其是房地产的相关投资行为,一定是不能再去碰了,能够离场的,坚决止损离场,情况只能越来越糟糕,这不是一个短暂的调整,这是一场保国运动。
尽量要养成存钱的习惯,能够8:2就最好,把20%的收入存起来,积少成多。
不能8:2,就9:1也是可以的。
不要去相信那些什么专家,说什么现金无用论,只要是自己口袋里账户里的钱,就是硬道理,当然是在合法收入的基础上谈这个问题哈。
钱少了,就别考虑投资了,这里有一个戒贪的问题,以小博大很容易偷鸡不成蚀把米的。
至少要累积到一定规模的资金量,比如十万级别,就可以考虑做一些理财了。
目前看来,股市还是有一波行情的,其实,只要能够戒贪,不要盲目追求收益最大化,股市是可以获得不错的收益的。
但是一定要遵循一个原则,就是保持在80的时间里,是只投入30%的钱,不要动不动就梭哈。
十万元本钱,一个月有5k左右的收益就很不错了,还想怎么样?
如果贪心了,就马上绑起手来离场,股市不适合你,其他的理财坑更大,也是不适合的多,那么钱存起来赚利息是最稳妥的,反正比亏掉稳妥。
看不懂的基金啊,各种名目的理财保险啊,还有什么贵金属,虚拟货币,更是尽量不要碰。
如果你看到这里还是觉得有道理,心里还不能完全明白,建议你要加倍的谨慎。
因为很多专门割韭菜的套路,你肯定是理解不透的,一旦入场,只有被收割的份。
所以,只有明明白白的看清自己的韭菜样,才有可能免于一难。
天时地利人和
度过难关也好,组织应对策略也好,理财资产配置也好,其实是一个思路的问题,是一个世界观的问题,还有对时局的整体把控的能力。
对于很多中国人,也许躺平的随着大流,是一种最好的度过这次难关的最佳方式。
为什么这样讲?
渡劫也是讲究天时地利人和的。
对很多中国人来讲,天时地利是天然具备的。
很多人认为天象变化,自然生存环境就是天,宇宙天体的运行就是天,所对于的历史时期就是天时,其实国家以及宏观行政运作对老百姓来说,也是天,也是天时,政策也是天时的一种表现形式。
地利,我们身处中国就是地利,大大的有利啊。
当然,沿海地区,江浙长三角,珠三角地区,京圈帝都,相对而言,工作环境是比较好,是占有更好的地利优势,但是整个中国都是很有优势的,大好的地利优势,是肯定的。
人和就是很具体化的东西了,每个人的人和现状都不一样,有些人品德好些,信誉好些,与人为善,为人处世都很得体,人际资源也很好,那么这就是有利的情况。
当然,人和的因素也是最容易改造和升华的。
人和是最具备主观能动性操作的一个环节。
生活如此之难,看看书,提高一下自己的修养基本上不需要什么金钱投入,投入时间,用心处之则好。
天时地利人和具备,则前途光明,非常有希望。
信心、道理和希望与爱
人们的忍耐力是建立在知识和希望,以及对未来的信心的基础之上。
在信心加强之前,先要好好的了解这个世界,这就是世界观,找到信心的支撑点,真正的看到希望,信心就会加强。
这是唯心主义吗?
不!这是人性的基本面。
对世界要充满爱,对人也要有爱,世界才会爱你,容纳你,这是互相的。
如果没有爱,整个世界将万劫不复。
忍耐与等待
对于有智慧而还在困境中人,谨慎投资,戒贪。
对于智商不够,世界观价值观不完整的人,躺平,跟随国家的大形势,自然就会柳暗花明的。
忍耐和等待,保留一口真气在,明天你会看到。
说教
估计有些人会认为这是在说教,而在泥潭中人,却用自己的无知在付出相应的代价。
END
美国老太太和中国老太太的故事,使得很多人倾家荡产
易意资讯
发布时间: 20-07-27
15:09
销售经理,财经领域爱好者
70后和80后大多记得一个美国老太太和中国老太太的故事,在当时,这个故事曾经盛极一时,并鼓舞了很多的年轻人前去创业,成就了许多人生的梦想。
这个故事讲的是一个美国老太太和中国老太太买房,美国老太太会用明天的钱投资今天的住房,结果年纪轻轻就有了住房;而中国老太太呢?不断地攒钱啊,攒钱啊,结果到老的时候终于有了自己的一套房。通过前者和后者的对比,美国老太太花同样的钱,却比中国老太太多住了几十年的房子。这个故事告诉我们需要用明天的钱来实现今天的梦想,因为这样是划算的,是一种比较好的投资方式。
美国老太太和中国老太太的故事曾经鼓励了很多人大胆负债经营,但是也让很多人陷入了倾家荡产的局面,当下很多人花着明天的钱,以美国老太太做榜样,寅吃卯粮,结果入不敷出,到处举债,坠入了负债-负债-再负债的恶性循环。
这是什么原因呢?难道美国老太太的逻辑不对?其实不是的,美国老太太的逻辑是对的,但是当下的年轻人并没有完全理解负债获得美好人生的含义。
首先,负债规划人生只能是不得不为之的情况。例如买房,没有几个人会通过现金买房,因此,不得不负债买房,这是没有选择的办法,不是闹着玩的。我们看现在很多的年轻人动不动就办信用卡,不懂得为什么就办信用卡。就像前几年的新闻报道的几位刚毕业的女大学生,不明白自己为什么要办信用卡,盲从别人办了信用卡,结果被同事借去消费,同事再也没有还钱,导致她们赔了钱又赔了信誉,关键是还不知道怎么回事。有钱为什么要办信用卡呢?值得深思了。
其次,负债规划人生不是什么事情都可以负债的。例如买房需要负债,那是因为房子是重资产,你负债一次,终生轻松了。然而现在的年轻人动辄就负债,请女朋友吃饭需要负债,结婚需要负债,吃饭需要负债,甚至刷信用卡负债完了再去还钱同样需要负债,就进入了一个怪圈,不负债就上不了岸,上不了岸就继续负债,想想多么的可怕,如此运转,造成最终的结局无非是害了自己,连累了自己的至亲。
再次,负债规划人生不是什么时机都需要负债的。如果你负债去消费,你不得不为自己的决定去归还高额的利息,如果你去负债做生意,那么你首先考虑你生意成功的几率有多大,如果生意失败了,那么你只能独自背着高额的本金和利息,如果生意成功了,你需要考虑生意赚得利息有没有信用卡或者贷款高,如果你只有3%的利润,你怎么去撬动动辄6-10%的贷款利率呢?更有甚者借着网贷,交着高息,伴随着砍头息和逾期罚款,我问你,世界上什么样的生意能有这么高的利润呢?
因此,美国老太太买房的故事固然励志,但是也需要分析我们当前的应用环境。不要随便把任何故事当作真理,因为我们现在钱很难赚。所以我们既要学会花钱,也需要学会攒钱,要把钱花在刀刃上,才能成就人生的赢家。
在中国,70%的家庭正在做自杀式资产配置
正如地球人都知道的:过去三十年,要想富,少生孩子多买房。
最近这十几年,房产价格上涨超过 200%,如果家里资产主要是房产,财富涨个 200%,太正常了。
房价上涨使得财富由无房家庭向有房家庭转移,尤其转向手持资本、从事投机活动的富裕群体。
但是,有房的,别高兴得太早,拥有房产既能赚大钱,也能大亏损。
现在政策发生长期变化,房地产市场温水煮青蛙,房价一旦下跌,大部分中产家庭财富大缩水。
房地产影响货币购买力,影响经济增长,更影响着中国中产家庭的财富水准。
用杠杆配置为房地产,是自杀。
现在自杀式配置的人还不少。房贷利率将越来越高,而且房地产税也正在路上。
想一想如果你失业了没有源源不断的收入,或者一场大病、一次意外,改变的不是一个人的生活,而更可能是一个家庭的命运。
在中国,70%的中国家庭,正在做自杀式资产配置。这一结论的由头是近日的一则调查结果:
中国家庭金融调查(CHFS)和美国消费者金融调查(SCF)数据显示,中国家庭的房产在总资产中占比高达 69%,美国仅为 36%。
数据显示:2011年,家庭户均财富是 66.3 万元,到2016年增长到 103.4 万元。然而,中国家庭总资产中,2013年,房产占比 62.3%;2015年,占比 65.3%;2016年,占比上升到 68.8%,由此可见,中国人的财富配置主要是房地产。
这个图是标准普尔(全球最具影响力的信用评级机构)调研全球十万个资产稳健增长的家庭,分析总结出他们的家庭理财方式,是世界上公认的最科学、稳健的资产分配方式。
它把家庭资产按比例划分为如图所示的四个账户,并按一定比例分配,通过合理的资产配置来分散风险,达到资产配置的最高境界——平衡。
这四个账户就好比是桌子的四条腿,长久来看,少了任何一个就随时有倒下的风险。
01
日常现金资产
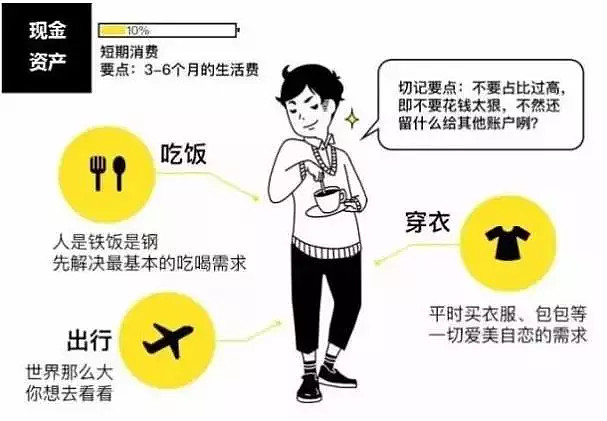
这个账户每个人都有,保障的是家庭的短期开销,每个月基本是固定的,买衣服、旅游、换手机等需求,也应该从这个账户支出。
额度最好控制在家庭资产的 10% 左右,如果占比过高,你就没有足够钱投进其它账户了。
Tips:做预算,记账,一定程度可以控制消费欲望。
02
保障资产
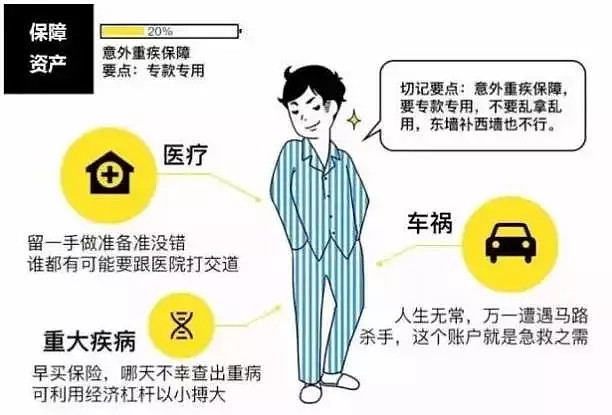
03
投资资产
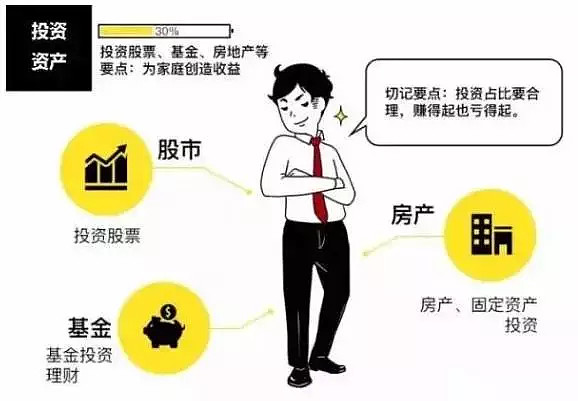
这是投资资产,目的简单粗暴,就是钱生钱,为家庭创造高收益,方式包括股票、基金、房产、公司等等。
投资向来高风险高收益,所以不要把鸡蛋放在一个篮子里,多渠道投资分散风险,但也不能过于分散,可能导致不赚反亏。
另外,投资不是投机,也不是买彩票,建议大家选择熟悉的领域,运用专业知识赚钱!
Tips:这个账户关键在于合理的占比,一般占家庭资产的 40%,也就是要赚得起也要亏得起,无论盈亏对家庭不能有致命性的打击。
04
稳健资产
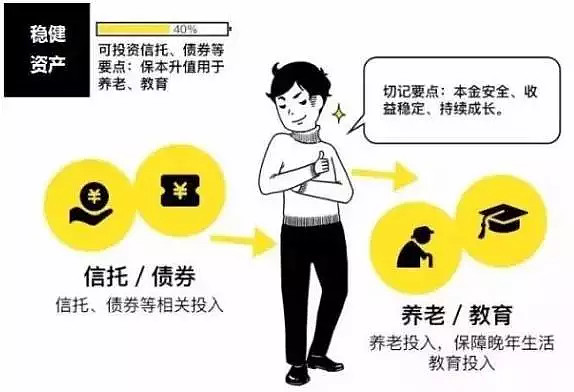
这是一笔长期收益的稳健资产,特点是本金安全、收益稳定、持续增长。
它让我们不会走投无路,持有它的关键是要保本升值,一定要保证本金无损,最好能抵御通货膨胀。
Tips:一定要长期稳定地投,不要随意取出使用,不然在被消费欲望冲昏头脑时,很可能随手就花掉了。
这就是大名鼎鼎的“标准普尔家庭资产配置图”,但它并不是一成不变的。
刚工作的时候,我们只有现金资产和保障资产。随着工作年限的增加,我们积累到第一桶金,
年轻的我们希望挣钱的速度能更快些,于是选择激进的投资方式,开始增持投资资产。
当组建了家庭,我们需要稳健增值的资产配置来实现子女教育和未来养老两大刚性需求。
当完成了财富积累,保全和传承就成为首要目标。无论是高净值人士,还是中产和大众。
随着年龄的增加,稳健资产占比都在不断攀升。而年金分红保险在其中起到了不可替代的作用。
要想知道自己是不是自杀式资产配置,还是先看看你到底懂不懂资产配置这回事儿吧。
懂得资产配置才是增加投资回报的重要关键。
错误的理财观念,会让我们走很多弯路,本可以更加富有,却始终碌碌无为。
资产配置不是买点理财产品这么简单,也不是有钱人的专利,每个人都需要合理分配自己的财富,找到合适的配置方案,从而实现收益与风险的平衡。
切莫让自己辛苦积攒的财富因为不当的配置方式造成财富大缩水。
文章来源:财经小报告
$中远海控(SH601919)$ $中国平安(SH601318)$ $海天味业(SH603288)$
@水晶苍蝇拍 @宁静的冬日M @万法归宗 @HIS1963 @那一水的鱼 @元卫南 @卧牛先生HY @山行 @闲来一坐s话投资 @黄建平 @弱弱的投资者 @小小辛巴 @蛋卷基金@沈潜 @今日话题 @王剑 @学经济家 @魏斌杰 @投资人李木白 @望京博格
作者:机车姐
链接:https://xueqiu.com/3689351215/196200580
来源:雪球
著作权归作者所有。商业转载请联系作者获得授权,非商业转载请注明出处。
风险提示:本文所提到的观点仅代表个人的意见,所涉及标的不作推荐,据此买卖,风险自负。