深圳养老服务业协会会员持股平台(商业模式)
2021-03-30
数据中心 / 有限合伙企业 / 深圳养老协会 / 踢桃巴灵巅峰80
深圳养老服务业协会会员持股平台(商业模式)
协会会员持股平台于2021年3月20日正式启动,现邀请贵单位加入我协会会员持股平台——深圳市共创养老服务合伙企业(有限公司)。详细内容见下方的文件
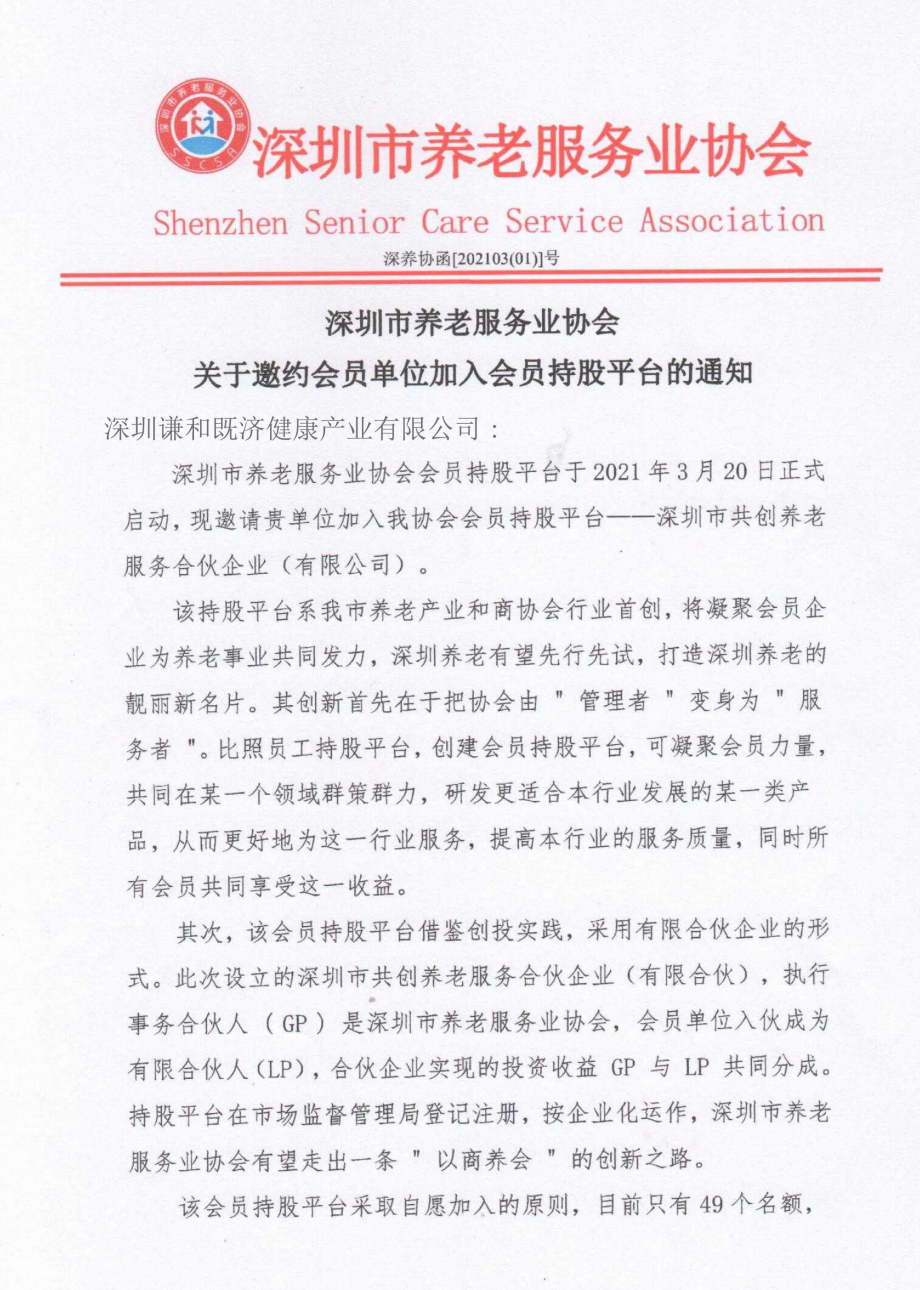
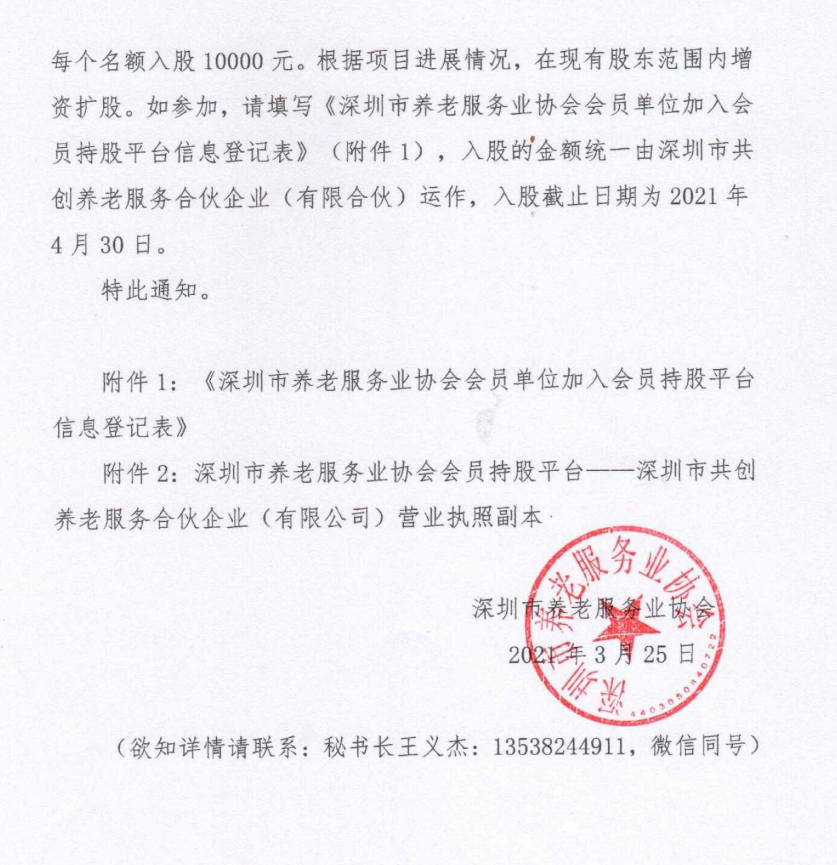
附件1
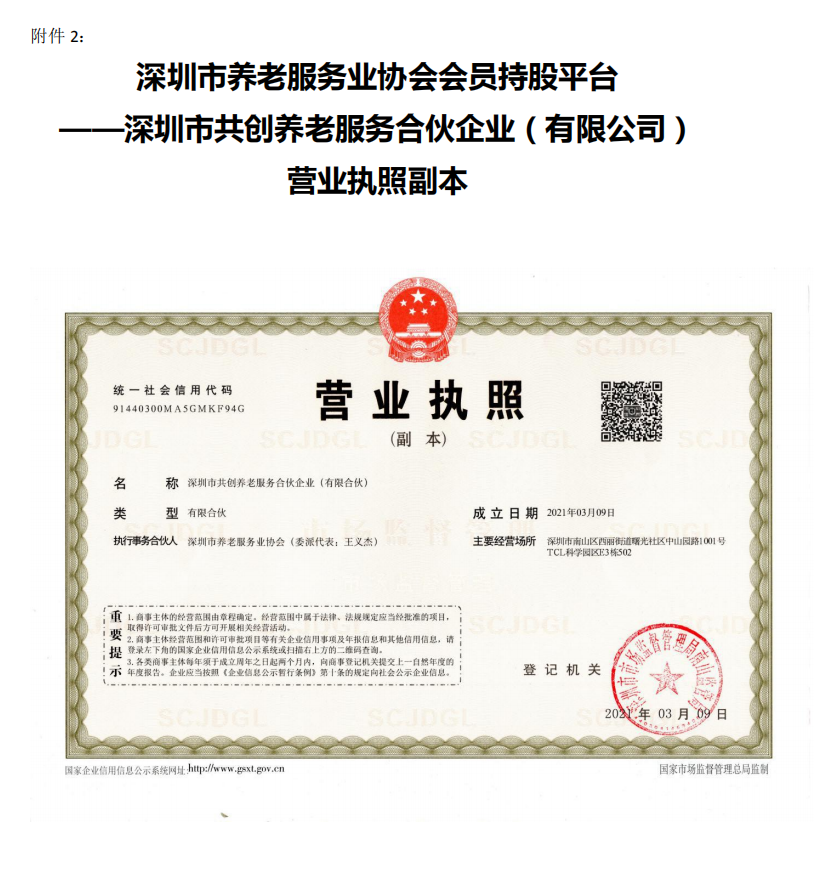
附件2
附件1:
深圳市养老服务业协会会员单位
加入会员持股平台信息登记表
填表日期:2021年 月 日
|
企业登记 |
|||||
|
公司名称 |
|||||
|
公司地址 |
|||||
|
负责人姓名 |
负责人职位 |
负责人电话 |
|||
|
联系人姓名 |
联系人职务 |
联系人电话 |
|||
|
每股金额(元) |
¥10,000.00 |
入股数量 |
1 |
入股总额(元) |
¥10,000.00 |
|
协会职位 |
£常务副会长 £ 副会长 £ 常务理事 £ 理事 £ 会员 |
||||
|
企业领域 |
£ 机构养老 £ 社区养老 £ 居家养老 £ 养老服务 £ 养老科技 £ 智慧养老 £ 其他: |
||||
|
企业简介 |
(填写企业的成立情况、注册资本、主营产品及提供的服务等) |
||||
|
企业优势 |
(填写企业的主要优势、获奖情况、行业地位等) |
||||
|
入股期望 |
(填写企业的入股目的,期望入股带来的收益等) |
||||
|
入股建议 |
(填写企业对会员持股平台的创新、发展建议等) |
||||
|
协会审核 |
|||||
|
每股金额(元) |
¥10,000.00 |
入股数量 |
1 |
入股总额(元) |
¥10,000.00 |
|
入股日期 |
审核人 |
审核日期 |
|||
附件
1、在本市注册的内资、外资股权投资基金和股权投资基金管理企业:
(1)合伙制股权基金和合伙制管理企业不作为所得税纳税主体,采取“先分后税”方式,由合伙人分别缴纳个人所得税或企业所得税。
(2)合伙制股权基金和合伙制管理企业的合伙人应缴纳的个人所得税,由合伙制股权基金和合伙制管理企业代扣代缴。其中通过法人单位分得的个人所得,由该单位负责代扣代缴个人所得税。
(3)合伙制股权基金中个人合伙人取得的收益,按照“利息、股息、红利所得”或者“财产转让所得”项目征收个人所得税,税率为20%。
(4)合伙制股权基金从被投资企业获得的股息、红利等投资性收益,属于已缴纳企业所得税的税后收益,该收益可按照合伙协议约定直接分配给法人合伙人,其企业所得税按有关政策执行。
2、合伙制股权基金的普通合伙人,其行为符合下列条件之一的,不征收营业税:
(1)以无形资产、不动产投资入股,参与接受投资方利润分配,共同承担投资风险;(2)股权转让。
3、鼓励和支持从事创业投资业务的股权基金或管理企业按照《创业投资企业管理暂行办法》(国家发展改革委等十部委第39号令)进行备案,并按照《企业所得税法》第三十一条和《企业所得税法实施条例》第九十七条的规定享受国家税收优惠政策支持。
4、经国务院或国家主管部门批准设立并在本市注册登记的产业投资基金的管理企业,及符合下列条件的管理企业,参照金融企业,享受《关于促进首都金融产业发展的意见》(京发改197号)和《关于促进首都金融产业发展的意见实施细则》(京发改2736号)的政策支持,且自其获利年度起,由所在区县政府前两年按其所缴企业所得税区县实得部分全额奖励,后三年减半奖励:
(1)在本市注册登记;(2)其所发起设立的股权基金在本市注册登记,符合国家有关规定,且累计实收资本在5亿元以上;(3)投资领域符合国家和本市产业政策。
5、市政府给予股权基金或管理企业有关人员的奖励,依法免征个人所得税。
政策名称:《关于促进股权投资基金业发展的意见》(京金融办5号)
天津
1、合伙制股权投资基金和合伙制股权投资基金管理企业,可采取”先分后税”的方式,由合伙人分别缴纳个人所得税或企业所得税。
2、以有限合伙制设立的合伙制股权投资基金中,自然人有限合伙人,依据国家有关规定,按照”利息、股息、红利所得”或”财产转让所得”项目征收个人所得税,税率适用20%;自然人普通合伙人,既执行合伙业务又为基金的出资人的,取得的所得能划分清楚时,对其中的投资收益或股权转让收益部分,税率适用20%;合伙人是法人和其他组织的,按有关政策规定缴纳企业所得税。
企业适用条件:
适用于在本市注册的内资、外资、中外合资股权投资基金和股权投资基金管理机构(包括产业投资基金管理机构)。
政策名称:
《天津市促进股权投资基金业发展办法的通知》(津政发〔2009〕45号)
上海
2008年发布的“不执行有限合伙企业合伙事务的自然人有限合伙人,其从有限合伙企业取得的股权投资收益,按照《中华人民共和国个人所得税法》及其实施条例的规定,按‘利息、股息、红利所得’应税项目,依20%税率计算缴纳个人所得税”在2011年修订时删除。
政策名称:《关于本市股权投资企业工商登记等事项的通知(修订)》(沪金融办通〔2011〕10号)
重庆
1、合伙制股权投资类企业不作为企业所得税的纳税主体,其经营所得和其他所得采取先分后税形式,由合伙人分别缴纳所得税。合伙人应缴纳的个人所得税应由投资者向合伙企业实际经营管理所在地主管税务机关申报缴纳。其中,不执行企业合伙事务的自然人有限合伙人,其从有限合伙企业中取得的股权投资收益,按照《中华人民共和国个人所得税法》及其实施条例的规定,按“利息、股息、红利所得”应税项目,适用20%的税率计算缴纳个人所得税。合伙制股权投资类企业从被投资企业获得的股息、红利等投资性收益,属于被投资企业已缴纳企业所得税的税后收益,该收益可按照合伙协议约定直接分配给法人合伙人,其企业所得税按有关政策执行。
2、股权投资类企业取得的非上市公司的权益性投资收益和权益转让收益,以及合伙人转让非上市公司股权的,不征收营业税。
3、在合伙制股权投资类企业出资1000万元人民币以上的出资者,其股权投资所得缴纳的税收市级留存部分,由市财政按40%给予奖励;所投资项目位于重庆市内的,按60%给予奖励。地方留成区县级部分的奖励办法,由有关区县(自治县)结合实际自行确定。
4、依照《创业投资企业管理暂行办法》和《外商投资创业投资企业管理规定》在我国境内设立的专门从事创业投资活动的股权投资类企业,按照国家相关规定享受国家税收优惠政策支持。
政策名称:《重庆市人民政府办公厅关于印发重庆市进一步促进股权投资类企业发展实施办法的通知》(渝办发〔2012〕307号)
南京
1、对合伙制股权投资基金执行有限合伙企业事务的自然人普通合伙人,按照“个体工商户的生产经营所得”项目,适用5%-35%的五级超额累进税率计征个人所得税。不执行有限合伙企业合伙事务的自然人有限合伙人,其从有限合伙企业取得的股权投资收益,按照“利息、股息、红利所得”项目,按20%的比例税率计征个人所得税2、新注册成立的股权投资基金和股权投资基金管理机构自获利年度起,缴纳企业所得税形成的地方留成财力部分,前两年按80%给予补助,后三年按40%给予补助。
3、新注册成立的股权投资基金和股权投资基金管理机构缴纳营业税形成地方留成财力部分,前两年按100%给予补助,后三年按50%给予补助。
4、对新注册成立的股权投资基金管理机构担任董事长、副董事长、总经理、副总经理等高级管理人员,缴纳的个人所得税形成的地方留成财力部分按40%给予补贴。
政策名称:促进全市股权投资基金发展实施办法(《南京市人民政府关于进一步加快全市金融业改革创新发展的若干意见》(宁政发73号)附件4)
深圳
1、合伙制股权投资基金和合伙制股权投资基金管理企业不作为所得税纳税主体,采取“先分后税”方式,由合伙人分别缴纳个人所得税或企业所得税。
2、合伙制股权投资基金和股权投资基金管理企业,执行有限合伙企业合伙事务的自然人普通合伙人,按照“个体工商户的生产经营所得”项目,适用5%-35%的五级超额累进税率计征个人所得税。不执行有限合伙企业合伙事务的自然人有限合伙人,其从有限合伙企业取得的股权投资收益,按照“利息、股息、红利所得”项目,按20%的比例税率计征个人所得税。
3、合伙制股权投资基金从被投资企业获得的股息、红利等投资性收益,属于已缴纳企业所得税的税后收益,该收益可按照合伙协议约定直接分配给法人合伙人,其企业所得税按有关政策执行。
4、合伙制股权投资基金的普通合伙人,以无形资产、不动产投资入股,参与接受投资方利润分配,共同承担投资风险的行为,不征收营业税;股权转让不征收营业税。
5、股权投资基金、股权投资基金管理企业采取股权投资方式投资于未上市中小高新技术企业2年以上(含2年),凡符合《国家税务总局关于实施创业投资企业所得税优惠问题的通知》(国税发〔2009〕87号)规定条件的,可按其对中小高新技术企业投资额的70%抵扣企业的应纳税所得额。
企业适用条件:
适用于本市注册的内资、外资、中外合资股权投资基金、股权投资基金管理企业以及私募证券投资基金管理企业,并且满足以下条件:
股权投资基金的注册资本(出资金额)不低于人民币1亿元,且出资方式限于货币形式,首期到位资金不低于5000万元。股东或合伙人应当以自己的名义出资。其中单个自然人股东(合伙人)的出资额不低于人民币500万元。
政策名称:
《深圳市人民政府印发关于促进股权投资基金业发展的若干规定的通知》(深府〔2010〕103号)
来源:http://s.yingle.com/w/jj/176492.html
2020合伙企业税收优惠政策有哪些?
我国的整个税务体系中所包含的形式特别复杂,因为某种原因,国家税务机关经常会对某些纳税人或者是征税对象给予一些税收优惠政策,等于是一种政策上的照顾。比如对小规模纳税人的季度三十万以下免征增值税等,合伙企业税收优惠政策有哪些?
一、合伙企业是否要缴纳企业所得税?
合伙企业的生产经营所得和其他所得,按照国家有关税收规定,由合伙人分别缴纳所得税,且由于合伙企业本身不是法人企业,其本身是不缴纳企业所得税的。
二、合伙企业税收优惠政策有哪些?
合伙企业不缴纳企业所得税,由合伙人分别缴纳个人所得税。
我国创业投资企业和股权投资企业选择有限合伙而不选择公司形式,一个重要原因是税收优惠,由合伙人自己缴税,避免双重税赋,且在特定的政策下,可按照”利息、股利、红利”应税项目按照20%税率计算缴纳个人所得税。能够充分利用税收优惠政策是非常好的。
合伙企业分配机制灵活:有限合伙的收益或利润分配完全由合伙人之间自由约定,不受出资比例的限制。
股权管理优势:由于合伙企业的设立运作是依据国家颁布施行的《合伙企业法》,和全体合伙人签署的《合伙协议书》或《全体合伙人公约》,所以合伙人之间,以及合伙企业与被投资企业之间,均有成熟、稳定的法律关系支持。
企业实际控制权:实际控制人可以通过合伙制以少量出资控制整个合伙企业,代表合伙企业执行事务,实际控制人可以利用这个方法掌握合伙企业的投票权。
三、什么是合伙企业的个税核定征收?
合伙企业和有限公司的区别在于所得税的征收,合伙企业征收个人所得税,个人独资企业、合伙企业可以申请个税核定征收,核定的应税所得率是按照行业利润率来核定的,就算你在经营过程中无法取得部分成本票,也不会增加企业的税负。
四、个人独资企业为什么不用交企业所得税?
企业所得税的纳税主体只要求是具有法人资格的企业。合伙企业、个人独资企业因为不具有法人资格,只要求投资人缴纳个人所得税。其中个人独资企业,是指依法在中国境内设立,由一个自然人投资,财产为投资人个人所有,投资人以其个人财产对企业债务承担无限责任的经营实体。独资企业的典型特征是个人出资、个人经营、个人自负盈亏和自担风险。
以上就是联贝为大家讲解的内容,如果您遇到了难点问题或者您对以上内容有疑问或者您还想了解相关资讯可以与我司取得联系,不论您是要进行公司注册、公司变更、代理记账等业务都可以咨询联贝,我司有一批经验丰富的团队,将为您提供贴心的服务,让您放心且安心。我们能给创业者完善的服务和疑难解答,在您的经营道路上,我们一路同行。ws
参考:https://zhuanlan.zhihu.com/p/188596093