论善恶,无论为善还是为恶,都需要谨慎(影子银行,金融,次贷,)
2020-05-23
数据中心 / 私人档案 / 经济
论善恶,无论为善还是为恶,都需要谨慎
在伊甸园中,上帝耶和华创造出来的最初的人,亚当和夏娃是不知道什么是善恶的。
正如初生的婴孩,也是善恶不分的。
正是人们生存在有善恶的环境,才需要善恶之心。
如果生活在理想中的大同世界,人们是不需要善意的分辨的。
理想的世界状态,人们也是不需要分辨善恶的,至于善恶的论断,交由专职的人去判定,也可以称之为法官。
很多佛教场所都会出现这样一句话:善有善报,恶有恶报,不是不报,时候未到。
语出元代佚名诗人《来生债》,很显然是和佛教的转世观联系在一起的。
对大多数人的生命观来说,生命仅仅是今世观,今生对今生负责,今生的善恶而已。
因为触及到转世的观念,牵扯到整个世界观的结构都得调整。
自从善恶,报应,因果的观点广泛的引用在佛教中的时候,世俗的学者有意无意的排斥善恶,报应,因果论。
觉得这些就是宗教,这些都是迷信。
如果剔除了这些宗教色彩的观点,我们把这些观念当中一种逻辑,如何?
善恶本质上是环境和社会关系的一种机制,一种外在的影响了人们的认知。
可以说善恶观是外在的,外来的影响力,并不是生命本身自有的。
善恶是一种机制,所以在《圣经》中,用一种树结出的果子来表示分辨善恶的能力,而这树就是一种机制。
善恶的概念是相对的,有如阴阳两面,并没有好坏之分。
对一些人的善,也许就是对另外一些人的恶;
昨日之善,也许就成为了今日之恶。
《道德经》有言:天下皆知美之为美,斯恶矣;皆知善之为善,斯不善已。故有无相生,难易相成,长短相形,高下相倾,音声相和,前後相随。
善承托了恶,恶也一样衬托了善。
无论为善还是为恶,都需要谨慎,老好人并不好做,明明可知的作恶是有很大的危险性的。
在为善为恶之前,还存在一个大大的前提,那就是对善恶的认知问题。
根本不知道什么是善,什么是恶,什么是真正的善,什么是真正的恶?
又有什么样的资格去论断别人呢?
更不要谈,高举道德大旗去做善事;也要告诫自己不要轻举妄动的去做恶事。
至于报应,就是对人们妄作为的一种应激机制,做坏事肯定会有相应的报应,做好事也会有报应。
这就涉及到善恶之因果,不仅仅善恶有因果,天下万事万物都有因果。
这是由时间的特性决定的,只要时间场存在,就存在因果的机制。
名家论善恶:
小圣恰才见此人积功累行,施仁布德,俺神灵如何无一个报应。便好道善有善报,恶有恶报,不是不报,时候未到。—元曲《来生债》
无善无恶心之体,有善有恶意之动。知善知恶是良知,为善去恶是格物。—明代王阳明
善有善报。莲女即是无眼婆婆后身:子母一门俱得成其正果。—-《清平山堂话本·花灯轿莲女成佛记》
善有善报,恶有恶报。天网恢恢,疏而不漏。—《金瓶梅词话》
业有三报,一现报,现作善恶之报,现受苦乐之报;二生报,或前生作业今生报,或今生作业来生报;三速报,眼前作业,目下受报。”使众人明白了业有三报的道理,不仅知道干坏事作恶之人,终有报应,而且能真正作到多行善积德不干坏事的而终得福报的结果。—《涅盘经》
善恶终有报,天道好轮回。不信抬头看,苍天饶过谁。— 最早出自1971年的《落鹰峡》
善恶到头终有报,只盼来早与来迟。—《增广贤文》
善恶到头终有报,人间正道是沧桑。—郭德纲
人之初,性本善。—孔子
人之初,性本恶。—荀子
勿以恶小而为之,勿以善小而不为。—《三国志·蜀书·先主传》
绝学无忧,唯之与阿,相去几何?善之与恶,相去若何?人之所畏,不可不畏。—《道德经》
天下皆知美之为美,斯恶矣;皆知善之为善,斯不善已。故有无相生,难易相成,长短相形,高下相倾,音声相和,前後相随。—《道德经》
============
善有善报,恶有恶报,不是不报,时候未到。问这句话的出处?
我来答 分享 举报
5个回答 #热议# 如何查询当地疫情风险等级?
violet1997_
2019-06-14
“善有善报,恶有恶报,不是不报,时候未到”这句话出自元-佚名《来生债》一:“小圣恰才见此人积功累行,施仁布德,俺神灵如何无一个报应。便好道善有善报,恶有恶报,不是不报,时辰未到。”
释义:指人做了好事或坏事,或迟或早总会得到相应的报应。
在古文中的应用:
1、《清平山堂话本·花灯轿莲女成佛记》:“善有善报。莲女即是无眼婆婆后身:子母一门俱得成其正果。”
2、《金瓶梅词话》一:“善有善报,恶有恶报。天网恢恢,疏而不漏。”
扩展资料:
“善有善报,恶有恶报,不是不报,时候未到”意思详解:
在易经中的因果报应论有写道:
今世的果由前世做的因来决定,今世做的因决定了来生得到的果。善有善报,恶有恶报,不是不报,是时候未到。佛教三世因果经讲:欲知前世因 今生受者是 ,欲知后世果 今生作者是,佛教的思想就是出于易经的思想之一,所以说易经是万经之首,老子的道德经,孔子的论语,孙子兵法,
恶有恶报,为什么有些人作恶太多非但得不到报应,还活的好好的,为什么有些人做的善事很多,非但得不到奖赏,却厄运连连呢,以下我引自刘玉胜的“分文万金都是她”中的一段话来说明:因果循环报应规律有三种形式:
《涅盘经》讲:“业有三报,一现报,现作善恶之报,现受苦乐之报;二生报,或前生作业今生报,或今生作业来生报;三速报,眼前作业,目下受报。”使众人明白了业有三报的道理,不仅知道干坏事作恶之人,终有报应,而且能真正作到多行善积德不干坏事的而终得福报的结果。
参考资料来源:百度百科-善有善报,恶有恶报;不是不报,时辰未到
参考资料来源:百度百科-易经思想体系
47 评论(2) 分享 举报 收起
lavenda_tsao
推荐于2018-08-12
这是俗语吧?
善有善报恶有恶报有出处
《缨络经·有行无行品》:“又问目连:‘何者是行报耶?’目连白佛言:‘随其缘对,善有善报,恶有恶报。’”
后半句就是民间加上去的了吧
回复
银行危险,经济危机,金融危机的兆头、
2022-07-13记录
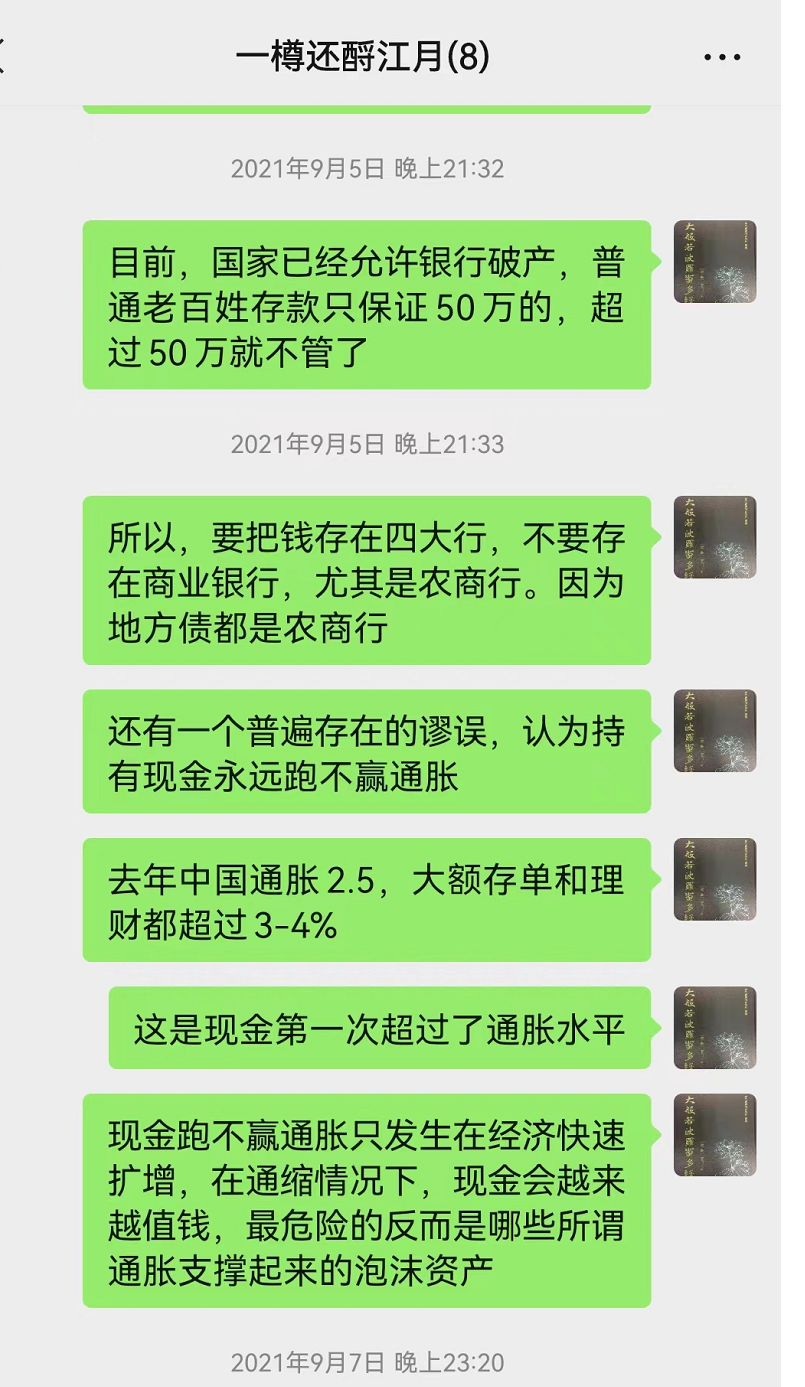
2022-07-12日对话:
如,是我闻:
去年我劝朋友们,不要把钱存在商业银行,尤其是农商行,
最近,河南四个村镇银行事件越闹越大,
而且,上海银行、广州银行、南京银行等接连爆出不好的新闻,
大家对这事件不要麻木,
这是金融动荡的前奏,建国以来没有发生过的
备注一下:
1998年时候,出现过一次银行倒闭,就是海南的一家银行,那是建国后首次银行破产,没有像现在如此大面积的出现情况。
及时遏制了,也没有扩散。
现在的情况是互联网发达,互联网金融和次贷危机搅局。
如果一旦出现恶化,蔓延也是比较快速。
反过来,基于新冠的管控表现。
也许,还是会出现一些有效的措施。
但是,这个局面是不容乐观的。
无论如何,现金在当前,的确是最安全的。
老百姓的心里银行就是国家,(当前的银行很多不良资产,都来自房地产)
为何,银行会出事?
这几年国内最大的问题就是次贷危机,
就是老百姓在银行、保险公司的理财产品,
这些资金的收益大于银行存款,
而目前的问题就是这些资金的取向出问题了,
这些资金到哪里去了?
绝大部分是借给了当地政府,(地方债务)
这就是08年以来的地方债,
我看数据,去年三月份一周,地方债计划发行量达4083.15亿元。国债计划发行700亿元,全周政府债券计划发行量达4783.15亿元。
大家看下这个数字,单周发行大概4780亿,那么,一个月大约就接近2万亿。从2015年到2018年疫情爆发前,国家每年地方债增加总额每年不超过1.5万亿,现在疫情下一个月就超过2万亿,这有多恐怖。这一个月2万亿的钱从哪里来?就从我们购买的理财产品、存款中来。地方债被包装成理财产品卖给了大家,大家用存款买了理财,这就等于间接持有地方债。
(这个套路,在美国就是次贷危机,还好我们国家的金融放开程度,没有美国那个样子,不过近些年给互联网金融折腾的,也是很开放了,而且是年轻人基本是没钱了。)
地方债的问题出现是在2009年。2008年金融危机爆发以后,国家为了渡过经济困难时期,从2008年11月份开始大规模释放M0,前后总计4万亿人民币。这里要注意一个重要的时间点就是2008年年底到2012年这个时间段,这个时间段差不多是整个四万亿释放流入国民经济的过程,同时这个时间段也位于2002年到2012年之间的十年国企私有化进程。同时,请大家注意,中国系统性反腐是在2012年以后才开始的。
2008年温总理视察温州以后,回去就开始放水四万亿。这是中国金融历史上最难忘的时刻。
四万亿的大水漫灌,与美国同期开展的QE其实是一样的。4万亿释放以后,落后产能不仅没有停止缩减,反而加速扩张,中国官方支持的铁公基也水涨船高。我看了下图表,整个2009年中国的PPI一直处于100以下负增长,一直等到2009年9月以后PPI才开始上涨。
这些钱是怎么进入地方债市场的呢?地方政府融资主要通过地方债务平台,这些债务平台在当时并不是国有,而是私人成立的;大量的影子银行和民间资本开始疯狂涌入这个市场。当时地方政府对外借款的起始额度一般在8000万以上,利息给的很高,几乎接近8%。所以在2009年开始的时候地方债就具有三个特点:融资平台非国有,融资额度巨大以及高额利息。
2009年开始,中国地方债从0扩张到了现在的接近28万亿人民币,疯狂扩张背后的原因是什么呢?主要有这样几个:
第一是融资平台非国有,给了他们官商勾结逃避打击的渠道。
第二,政府直接将私人举借债务纳入地方公共财政口径,有了地方财政的保证,自然是谁都敢给地方政府借钱。
从2009年到2015年之间,中国地方债野蛮生长,到2015年股灾爆发前,地方债整体规模已经接近30万亿。
这里说下官商勾结如何输送利益:影子银行一边给政府借钱,一方面通过关系贿赂官员,然后向官员亲属利益输送 包揽基础设施建设牟利;一边借钱给政府,一边从政府项目中牟利;一边拿着政府利息,一边吃着项目收益。在这个过程中,地方非国有融资平台就成了灰色地带,中国现在大部分贪腐案件几乎都发生在这一时间段。
2009年到2015年,地方政府大规模基建的同时,房价也在开始不断上涨,这段时间恰好是在大宗产品价格上涨的过程中,很多地方政府项目其实是在成本最高的时候建成。
也就是说官商利益输送,最后肥了影子银行背后的资本和从中牟利的贪官。但是,以基础设施为代表的房地产在那些年一路暴涨,刚需买房的老百姓成了最后的接盘侠。在整个过程中还发生了一些重大事件,中国开启4万亿的时候,华尔街的资本开始通过地下钱庄和虚假贸易进入中国境内,他们也是地方政府债务资金的主要来源,也就是说美国开启QE以后印刷出来的钱飘洋过海进入中国市场,在中国地方债和房地产市场赚得满满的。
这种债务驱动模式是无法长久的,从2009年到现在地方债扩张速度平均每年20%。这一问题在2014年下半年开始变得骤然严峻起来,因为输入性通缩,中国企业再次面临大规模失业和资金紧缺。地方政府收入因为企业收入减少而减少,同时抵地方债每年高达8%的债务利息也压得政府喘不过气来;2014年下半年到2015年年初,中国包括江苏、山东、贵州、东三省等地区的地方债已经到了危险边缘。为此,中国政府开始全面重视地方债。
2014年下半年,财政部要求地方政府开始进行地方债甄别工作,该工作的主要内容为甄别哪些地方债是政府应该承担的,哪些不是。2014年所指的地方债包括地方政府项目有关的所有债务,其中就包括水分特别大的城投债。2015年1月份,地方债甄别工作完成,当年统计地方政府应该承担的债务大约为13万亿人民币。记住,这里的13万亿并不包括庞大的城投债,当年中央下发43号文件,明确允许地方县市级可以破产,接着就开始出存款保险以及允许银行破产。中央的主要意图是将地方债中不属于地方财政口径的城投债剥离出去,避免地方债务拖累中央财政,在地方金融和中央财政之间设置一个保险丝,这是防止区域性金融风险外溢的重要举措。
同时,国家在2014年下半年到2015年上半年,开始连续降准降息,降准降息不是为了股市,而是为了进行地方债务置换。置换方法是谁举债,谁承担,谁家的孩子谁抱走,这样整理以后,地方农商行和城商行就成为了地方债主要买家,也就是说地方基础设施扩建的债务背到了地方政府身上,以资产形式存在于地方商业银行的资产负债表上。除此之外
中国还明确要求地方融资平台必须国有化才有资格举债,同时大规模降低地方债利息,国家规定地方债融资利率不得高于同期国债利率。为了防止地方乱花钱,国税和地税合并,新一轮财务改革对资金去向把控更加严格,目前为止地方债融资成本一直在3.8%以下。
本来2015年这么搞以后,以为地方债增长会控制住,可是事情远比想象得更加困难。从2015年往后两年,中国经济开始逐渐恢复,2017年PPI达到108高度,似乎危机已经过去。但是特朗普上台以后,不仅开始加紧加息,而且还对华发动贸易战,两次最大的石油暴跌也发生在这个时间段内,国际油价从2018年10月的82下跌到最低13美元。强通缩的输入让地方债形势继续恶化,地方债总额也从2015年的13万亿扩张到今年的近28万亿,
于是在2014年和2015年开始就发生了地方政府给公务员发不出工资的事情;从2018年开始很多地方其实也已经没钱了,很多都是通过借钱或者提前预支税收等方式给公务员发工资。
明白了这些逻辑,你就知道银行的钱到哪里去了。
就知道为何我去年开始提出不要把钱存到商业银行
政府还不出钱,老百姓在新冠影响下,收入减少来取钱,这就出现了银行的暴雷事件,
不要买任何理财产品,
这些理财产品一旦银行出问题,都不是在赔偿范围内,
银行破产法规定的赔偿是存款
这些逻辑看懂后,你就会知道为何现阶段拉股市
这些流动性的问题,只能用老百姓的存款来填平,
美国摆平中国,他有个时间窗口,这个时间窗口就是我和你们说过的龙虎天师劫,就是2027年之前。
过了这个时间窗口,美国不会有大的机会了,
今年在低油价强势美元的策略没完成之前,美国在下半年依然后输出5.0的新冠,
大家一定要在9月23日以后注意防范,尤其是东南地区进入11月份以后
在低油价强势美元的策略落实后,新冠会结束。但这时候经济的冷通缩就全面开始了,也就是说重大金融危机就开始了,
这个时间在明年三月份以后,也是新冠结束的时间。前提是低油价强势美元已完全落实了,油价跌倒了67元以下。
目前地方政府的经济防范能力已是巧妇难为无米之炊。所以会接连爆发一些涉及民生大事的不可思议的事件。我们东南沿海还好一点,财政有资金支撑,西部等省市会接连发生重大金融动荡事件,包括房产大跌,
我再次提醒大家,不要投资,不要新的创业,不要换工作岗位,把钱存到四大行,过冬。一切等2027年以后。
海南发展银行成立于1995年8月18日,由阜南、曙光等5家省级信托投资公司合并重组而成。在47家股东单位中,海南省政府是第一大股东。总股本为人民币10.7亿元。
到1997年底,上海发展银行已发展到110亿元的资产规模,累计从外省融资80亿元,各项存款余额40亿元。在两年多的时间里,培养了一大批高素质的银行业骨干。然而,自1997年12月以来,上海证券交易所合并了28家资产堪忧的信用社,使其总资产达到230亿元,从而给上海证券交易所带来了灾难。到1998年4月,上交所无法正常支付,规定每个账户每天只能提取2万元,很快就降到了每天5000元。到了6月19日,支付限额降到了100元,从而让上交所终于走向了不归路。
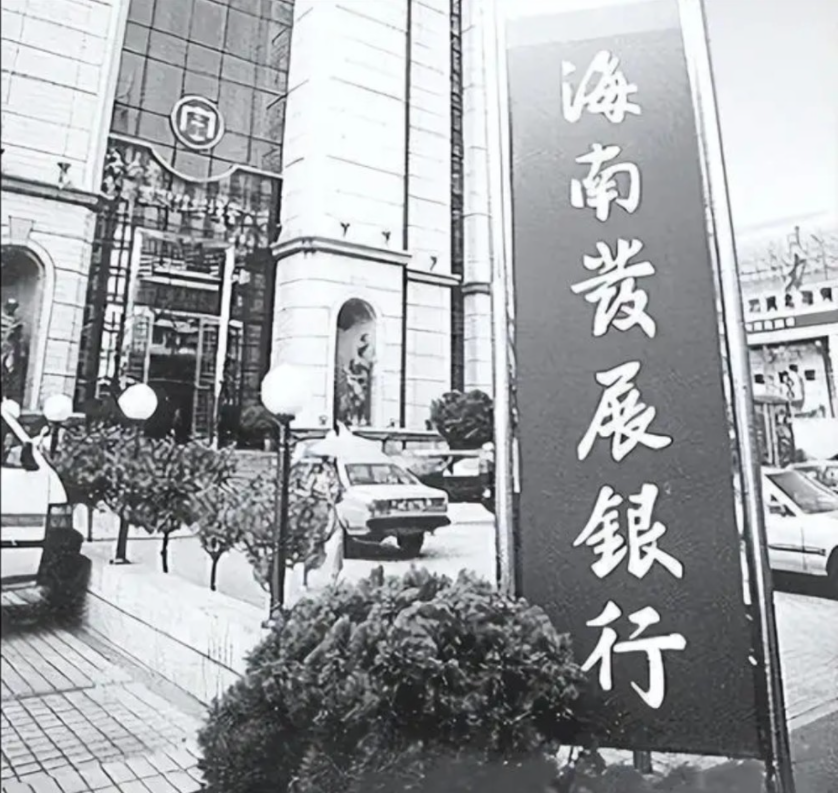
国内第一家倒闭的银行,1998年海南(2)-千筹网电影投资
上交所的破产给中国银行业敲响了警钟,同时也给广大储户上了生动的一课。虽然上交所最终被工行接管并赔付给了储户,但储户遭受的信用风险是实实在在的。
一个真实的故事
其实,还是有掌握渠道和资源的人能够赚钱。
比如,上面提到的影子银行这帮人。
在国外有一种成熟的资金管理叫做家族信托。
那是一种长期性的理财,能够克制短期暴富的心态,还是可以达到较高收益的。
讲一个真实的事情,1977年1978年间,一个粤东籍的新加坡华侨带着差不多3000万美金规模的资金,回到国内养老。
这个老华侨是一个虔诚的基督徒,当然长年累月也在当时新马泰的商业环境下掌握了系统的商业才能。
其实,很简单,就是成熟的家族信托体系以及相关常识。
当然这老华侨也有点人脉,比如和李光耀是很好的朋友。
当时我们的邓爷爷也是听从李光耀的建议,才大举鼓励搞房产建设的,商品房制度也是那个时候引进国内吧。
总之,这样的资本和信息背景下,这个老华侨培养了5-6个团队,培养他们学习信托知识,还引进一些基督徒年轻领袖去新加坡学习。
这笔资金,平均保持19%的年化率,一直到现在,就在疫情和98年金融海啸,都保持至少13%的年化率。
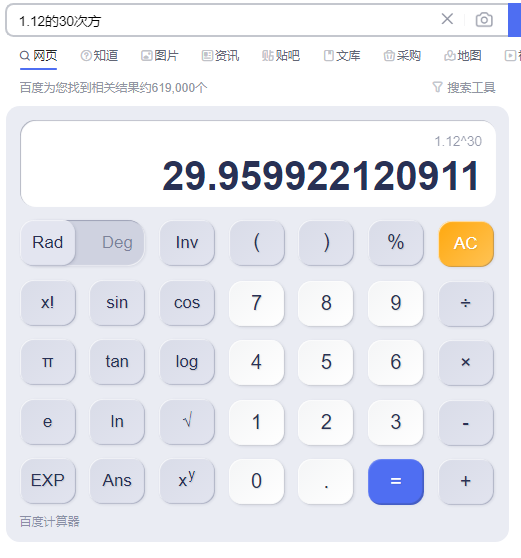
如果,这笔钱没有动,我们就按照30年的1.12算,就是:1个亿就是变成29亿元。
主要一开始回来,周济亲戚,建教堂,还建了不少学校。其实,也就没有带回来那么多了。
而且,一直把赚来的钱主要都在回报教会的。
深圳的梅林堂早期的主力资金,就是这个信托。
这种长期投资的操作比较适合基督徒团队,不适合那些追求暴利的人做,而且还在不断的做奉献,神的保守才是最大的力量!
现在,这个信托也会吸收一些教徒的资金,但是很少人知道。
也不公开对外吸收。
就是每笔10万,按照年化率12%–19%的收益,急用钱就一年取,一般是建议2-3年取,年收益,一年给一次。
我自己小家的操作是,用钱多就留7%左右的收益自己用,其他的做奉献。
钱不是很多,也一直不缺乏过。
这个老华侨就是我的一个长辈!