197期:个体化用药基因诊断大时代下论英雄
2018-06-16
智能汇粉 / 汇粉广场
197期:个体化用药基因诊断大时代下论英雄
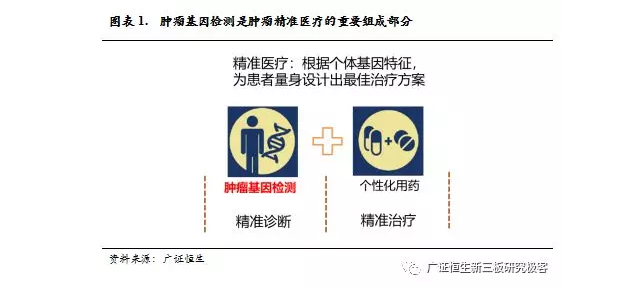
基因检测助力肿瘤治疗迈入精准医疗时代。精准医疗由精准诊断和精准治疗两部分配合而成,其中精准诊断主要由基因检测技术来完成。
精准医疗时代下,关注基于NGS平台的肿瘤个体化用药诊断。
1)NGS为最有潜力且应用最广的基因检测技术平台。
2)肿瘤个体化用药诊断为肿瘤基因检测中的重要部分。
• 四大因素驱动肿瘤基因检测行业发展
1)需求端:肿瘤患者增量存量双升拉动对基因检测需求。增量市场:未来20年全球新发病例数将增加70%,2015年我国新增病例已达到430万人。存量市场:国内癌症5年生存率整体水平显著提升,总生存时间延长致使对治疗及检测的总需求量增长。
2)政策端:政策利好基因测序,相关规范标准陆续出台。有关部门不断重视,基因测序产业逐步规范化。国内肿瘤测序平台加速审批,超过10个产品进入绿色通道。国内行业标准和规范不断完善,华大基因可供借鉴。
3)技术端:成本不断下降,技术持续升级。二代基因测序平台测试费用迅速减少,2016年全基因组测序仅花费1000美元。数据分析不断优化,中国人基因组数据库快速搭建中。
4)肿瘤个体化药物的爆发刺激对基因检测的需求。靶向疗法治疗部分肿瘤疗效显著,我国单抗药物复合增长率高达33.09%。肿瘤免疫治疗为研究热点,未来潜力巨大。
5)多因素共驱动,预计2025年肿瘤基因检测空间高至480亿。
•个体化用药诊断:靶向诊断相对成熟,免疫诊断静待绽放
靶向用药诊断:
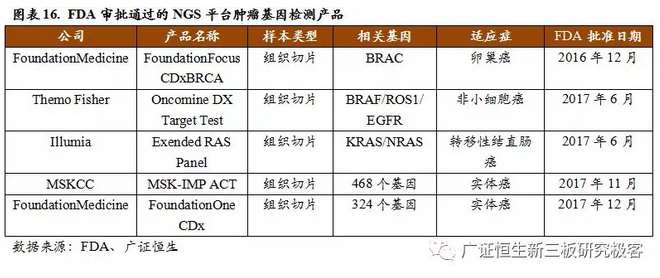
1)靶向用药基因检测已相对成熟。肿瘤基因检测为肿瘤靶向用药提供必要指导,目前多种产品已获FDA批准。
2)靶向用药基因检测行业格局分散,华大基因、燃石医学、世和基因、吉因加等规模较大。
3)靶向用药基因检测企业核心竞争力:渠道为王,技术制胜。
免疫用药诊断:
1)肿瘤免疫治疗机遇与挑战并存。免疫疗法相对于传统疗法拥有反应快、副作用小、疗效持久的优势。但整体有效率较低,存在耐药、超进展和假性进展问题。
2)基于肿瘤免疫治疗的基因检测蓄势待发。Biomarker的研究深入是肿瘤免疫基因检测发展的基础。二代测序在肿瘤免疫精准治疗中应用价值巨大。
3) 拥有较强核心技术的企业值得关注。
•风险提示
行业增速不达预期;
技术发展不达预期。
1. 基于基因检测的肿瘤精准医疗时代已拉开序幕
1.1基因检测助力肿瘤治疗迈入精准医疗时代
肿瘤精准医疗时代已至,精准医疗离不开肿瘤基因检测。
精准医疗是指以个人基因组信息为基础,结合蛋白质组学、基因组学等信息,针对患者分子生物病理学特征,来为其制定个体化诊断和治疗策略。精准医疗由精准诊断和精准治疗两部分配合而成,其中精准诊断主要由基因检测技术来完成。近年随着诊断和治疗技术的迅速发展,肿瘤治疗精准医疗时代已拉开帷幕,而基因检测在舞台中的表现让人拭目以待。
1.2 关注基于NGS平台的肿瘤个体化用药诊断
1.2.1 NGS为最有潜力的基因检测技术平台
NGS为应用最广且最有潜力的肿瘤基因检测技术平台。
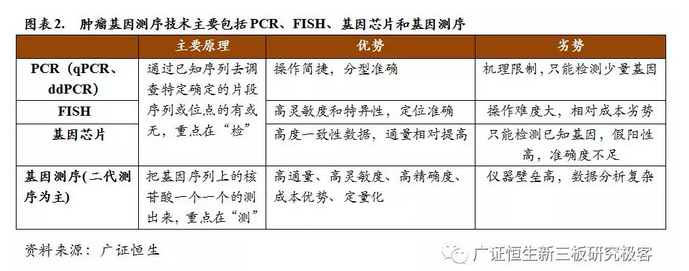
基因检测技术可主要分为微滴式数字PCR(ddPCR)、免疫荧光杂交(FISH)、基因芯片和基因测序(二代测序NGS为主)四种。
其中NGS凭借高通量、高灵敏度、高精确度等优势,近年普及率持续快速提升,是目前应用最广的检测平台。
医疗端的应用包括生殖健康(NIPT等)、遗传性疾病检测、药物基因组学及新药研发、肿瘤诊断及治疗等。其中最重要的是肿瘤领域,根据Illumina的测算,基因检测在肿瘤应用领域占比将高达60%。关于肿瘤领域的NGS基因检测,目前主要分为两种,基于肿瘤实体组织的panel测序,以及基于外周血和尿液的液体活检。
1.2.2肿瘤个体化用药诊断为肿瘤基因检测中的重要部分
肿瘤基因检测的应用包括肿瘤易感、肿瘤早期诊断、肿瘤个体化用药诊断、肿瘤愈后监控。
肿瘤易感基因检测可帮助肿瘤遗传突变高危人群主动预防,肿瘤早期诊断通过尽早发现病情可大幅提高生存率,肿瘤个体化用药诊断为肿瘤患者提供更加精确的治疗方案,肿瘤愈后监控评估病患的复发危险程度。
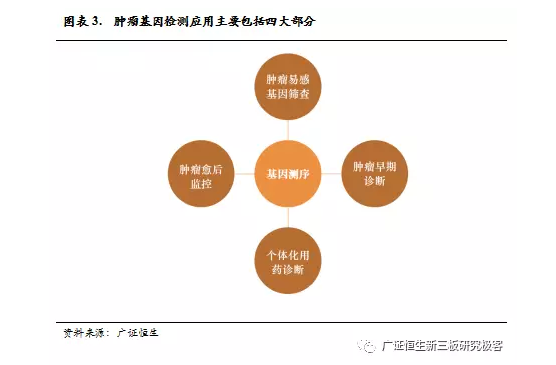
肿瘤个体化用药诊断是肿瘤精准医疗的重要部分。
肿瘤个体化用药诊断是目前基因检测在肿瘤领域较为成熟的应用,也是本篇报告关注的重点。
在癌症治疗过程中,一方面由于肿瘤具有显著的个体差异,不同患者对同一药物表现出不同的疗效和毒副作用。
另一方面治疗过程中的基因突变可能会导致抗肿瘤药物的疗效的下降。此外,肿瘤的发生往往多个基因共同作用导致的。因此,即使是同一种类型的肿瘤,在基因层面上其差异也可能是巨大的。
根据患者的基因检测结果以及药物遗传学机理,为患者本人制定更有针对性的用药方案,可大幅提高治疗的有效性,最大程度地延长患者的生存期。以靶向治疗为例EGFR基因是否突变,影响着易瑞沙等靶向药物的疗效,及早发现转变治疗方案可以减少治愈时间,减少治疗成本,增加治愈概率。
2. 四大因素驱动肿瘤基因检测行业发展
2.1需求端:肿瘤患者增量存量双升拉动对基因检测需求
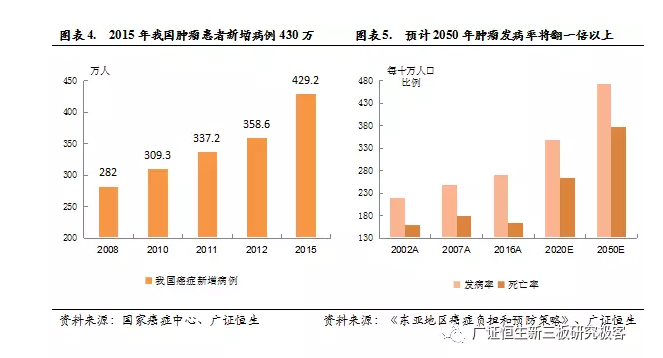
增量市场:未来20年全球新发病例数将增加70%,2015年我国新增病例已达到430万人。
恶性肿瘤是威胁人类健康的“头号杀手”,全球肿瘤的发病率正在呈现迅猛增长趋势。世界卫生组织预计,未来20年全球新发病例数将增加70%,由2012年1400万人,逐年递增至2025年1900万人、2035年2400万人。我国是肿瘤负担最重的国家之一,2012年中国大陆肿瘤新增病例(306.5万)占全球的22%。2015年我国肿瘤新增病例已高达430万。从癌症种类来看,目前我国肺癌发病率已达到53%,死亡率达到44%;肺癌发病率达到49%,死亡率达到36.4%。食道癌、肝癌和结直肠癌发病率均超过30%。
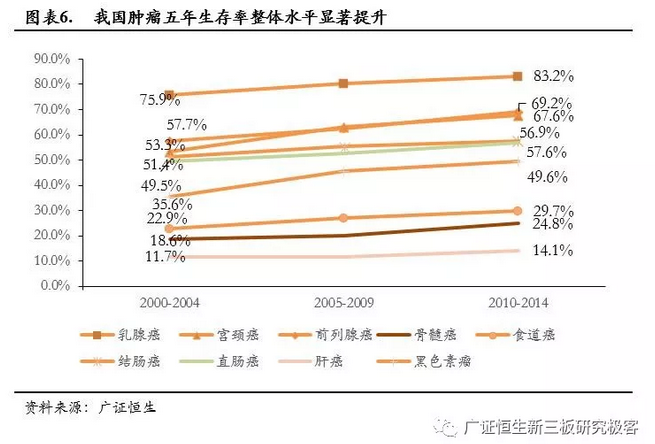
存量市场:国内癌症5年生存率整体水平显著提升,总生存时间延长致使对治疗及检测的总需求量增长。
随着医疗水平的不断进步,我国的五年生存率已经有了显著提高,但与美国相比仍有较大提升空间。以前列腺癌、皮肤黑色素瘤为例,美国的前列腺癌5年生存率最高,一直保持在97.4%左右,远高于中国69.2%;美国皮肤黑色素瘤患者的5年生存率高达90.8%,同样远高于中国的49.6%。随着生存时间的增长,肿瘤病人对于治疗及检测的总需求量也随之增长,因此拉动对肿瘤基因检测的需求。
2.2政策端:政策利好基因测序,相关规范标准陆续出台
有关部门不断重视,政策助力基因测序产业。
2014年以前我国基因测序行业处于无序状态,为了更好地发展基因诊断行业,2014年2月国家全面叫停基因测序临床应用。
同年3月,计生委发布《关于开展高通量基因测序技术临床应用试点单位申报工作的通知》,国家开放基因测序临床试点。
2015年政策面逐渐转暖,先后批准了一些大型的三甲医院和有资质的第三方检测中心作为高通量基因测序在遗传病、无创产前诊断及肿瘤诊断方面应用的试点单位,基因诊断行业逐步走向规范化。
到2016年,国家又多次强调基因诊断等新兴技术的发展和基因测序的行业规范。
2016年8月和2017年1月分别出台《“十三五”国家科技创新规划》和《“十三五”国家战略性新兴产业发展规划》,国家重视基因测序产业的发展,并且有计划的加快相关产业的发展。
国内肿瘤测序平台加速审批,利好行业发展。
目的是为了鼓励医疗器械的研究与创新,促进医疗器械新技术的推广。2014年CFDA发布了《创新医疗器械特别审批程序(试行)》,对符合条件的医疗器械开启“绿色通道”。
2014年起至今,我国肿瘤基因检测产品有十余个进入绿色通道,加速创新审批大幅利好国内相关企业发展。
2017年10月中共中央办公厅、国务院办公厅发布《关于深化审评审批制度改革鼓励药品医疗器械创新的意见》,强调创新药品和医疗器械的优先审评审批。肿瘤基因测序平台作为最具潜力的创新医药平台之一,政策利好行业加速发展。
国内行业标准和规范不断完善,华大基因可供借鉴。
目前国内尚无明确的行业规范。但是行业标准的规范的出台势在必行。2015年7月,计生委相继制定了《药物代谢酶和药物作用靶点基因检测技术指南(试行)》,《肿瘤个体化治疗检测技术指南(试行)》。此外,基因测序试点实验室必须依据卫计委临检中心管理文件《医疗机构临床基因扩增检验实验室管理办法》获得政府批准,基于NGS技术的所有临床检测必须遵循文件中的相关规定。技术指南和管理文件的相继出台,逐步规范基因诊断行业。
目前,作为行业龙头的华大基因,已经在规范体系标准方面做了大量工作,相关经验可供参考。
为了实现了高通量测序全流程的综合标准化运行,结合了华大基因未来发展的战略性定位,华大基因建立了以高通量测序为标准化综合体的企业综合标准体系,制定了企业专用的《高通量基因测序结果评价要求》、《核酸数据库序列格式规范》、《合成基因质量要求》等多项行业领先的管理规范。一方面,标准化体系的建立有利于企业健康发展,另一方面,相关的规范必成为其他企业的参考,为华大基因在行业中占据领先地位提供优势。
2.3技术端:成本不断下降,技术持续升级
2.3.1二代基因测序平台成本不断下降,推动行业快速发展
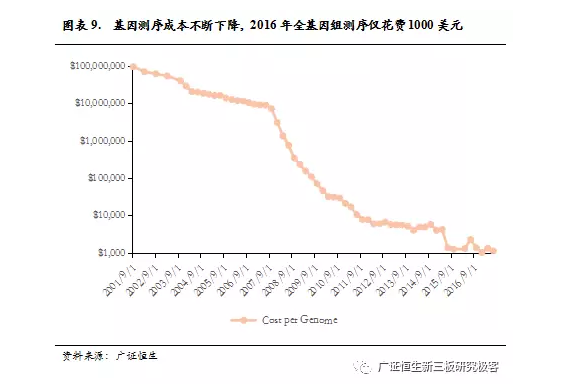
二代基因测序平台测试费用迅速减少,2016年全基因组测序仅花费1000美元。
目前二代测序平台中以llumina的HiSeq和 MiSeq,罗氏454,美国ABI公司的SOLID等为代表,在此基础上二代测序平台不断丰富。平台技术的发展使得测序费用价格持续下降。以llumina的HiSeqX为例,其仪器花费目前为1000美元,每1Gb花费为7美元。2017年1月Illumina发布NovaSeq系列,宣布未来价格将降至100美元。测序成本的大幅下降,推动行业快速发展,加速基因组测序大规模渗透医院临床、科研机构等应用。
2.3.2数据分析不断优化,中国人基因组数据库搭建中
数据分析技术和数据库建立具有较高壁垒,是目前基因测序行业的重要技术端挑战。而数据分析技术的优化和中国人基因组数据库的完善对行业技术发展起到关键作用。
数据分析是基因检测的关键环节,技术进步提升基因检测准确率。
从测序平台得到原始数据后,需经多个数据分析步骤后才可得到有效的基因突变信息。虽然有开源算法可供使用,但准确率方面无法达到要求,还需基因检测公司各自专业的生物信息技术团队不断优化。根据Frost & Sullivan的预测,全球生物信息学分析市场在2018年超过6亿美元,增速超过20%。此外随着时间的推移数据分析在NGS测序中所占费用越来越大,该机构预测到2020年临床解读费用占比将超过55%,而2012年只有35%。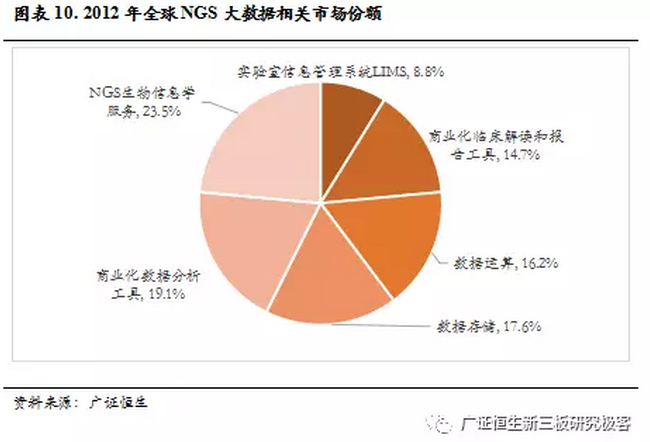
数据库的不断积累为肿瘤基因检测技术发展提供重要支撑,我国基因组数据库快速搭建。
大量人群的肿瘤变异数据库对基因检测技术的发展具有关键意义。国际上已经较多关于肿瘤基因组的大型研究项目,如International Cancer Genome Consortium(ICGC), The Cancer GenomeAtlas (TCGA), Catalogue Of Somatic Mutations In Cancer(COSMIC) 等。以The Cancer Genome Atlas(TCGA)为例,该机构关注与癌症的发生和发展相关的分子突变图谱。根据癌症的发病率,TCGA 选取了34种癌症及其对应的正常组织样本进行比较研究,每种肿瘤都有大量的样本重复以进行癌症变异数据的深度挖掘,能够对样本进行外显子组和基因组测序及分析,提供包括基因组拷贝数变化、表观遗传、基因表达谱、miRNA 等数据。
国内基因组数据库正在逐渐搭建中。目前华大基因、贝瑞和康、安诺优达等企业已经开始自己的数据库建设,在国家层面,我国开展了个人基因组计划中国项目(Personal Genome Project China),这使得中国是亚洲首个启动个人基因组计划的国家。随着基因数据库的不断完善,未来国内企业加速发展。
2.4肿瘤个体化药物的爆发刺激对基因检测的需求
2.4.1靶向疗法治疗部分肿瘤疗效显著,我国单抗药物市场复合增速高达33%
靶向治疗是在细胞分子水平上,针对已经明确的致癌位点,来设计相应的治疗药物。
靶向药物进入体内会特异地选择致癌位点来相结合发生作用,使肿瘤细胞特异性死亡,而不会波及肿瘤周围的正常组织细胞,所以分子靶向治疗又被称为“生物导弹”。靶向药物主要包括小分子靶向药物和单抗。
小分子靶向药物和单抗效果显著。
我们以伊马替尼为例。伊马替尼是由诺华公司研发,于2001年FDA批准上市,是一种酪氨酸激酶抑制剂。伊马替尼能够抑制Bcr-Abl阳性细胞系及费城染色体阳性慢性粒细胞白血病的新鲜细胞的增殖,从而诱导其凋亡。在伊马替尼治疗慢性髓系白血病(CML)的临床试验中,研究人员随机给予患者伊马替尼或干扰素α+阿糖胞苷治疗。为了保证准确性,实验纳入了新诊断为慢性期CML的患者。在伊马替尼组中,10年总生存率为83.3%,将近48.3%的患者完成了治疗,并且有 82.8%的患者获得了完全遗传学缓解。另外,伊马替尼相关的严重不良反应发生较少,并且大多数发生于治疗的第一年期间。
全球前十大肿瘤药物中靶向药物销售收入占75%,我国单抗药物市场复合增速高达33%。
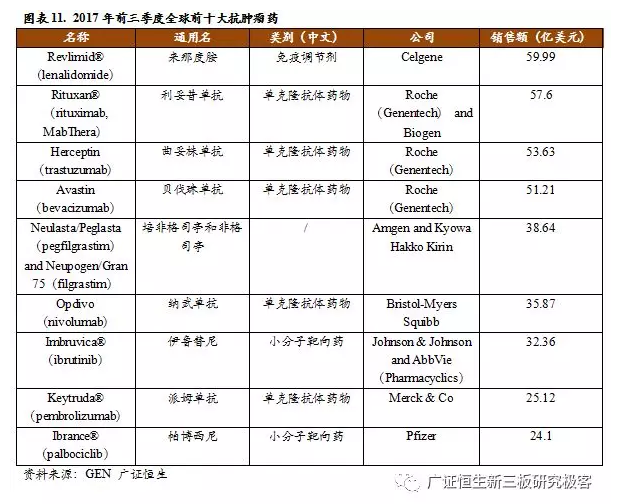
在2017年前三季度全球前10大抗肿瘤药中,有8种为靶向抗癌药,其中5种为大分子靶向抗肿瘤药、3种为小分子靶向抗肿瘤药,2017年前三季度十大肿瘤药物合计销售额共396.32亿美元,靶向药297亿美元,占到75%。我国单抗药市场发展迅猛,我国单抗药物市场规模从 2010年的 10.3 亿元增长到 2016 年的 91 亿元,2012-2016 年年复合增长率高达 33.09%。
2.4.2肿瘤免疫治疗为研究热点,未来潜力巨大
肿瘤免疫疗法就是通过解决肿瘤微环境的免疫抑制问题、提高树突状细胞的抗原提呈功能及促进产生保护性T细胞等上述各个环节来加强免疫系统,从而达到识别与杀伤肿瘤细胞的目的。
因此免疫疗法的能够有效的阻止肿瘤转移。目前免疫治疗研究以免疫检验点疗法、过继细胞免疫疗法(ACT)和肿瘤疫苗为主。
1) PD-1/PD-L1疗效明显,相关药物临床试验广泛开展
全球范围内目前已有两种PD-1抗体及三种PD-L1抗体获批上市。
PD-1/PD-L1单抗包括两种PD-1抗体Opdivo(Nivolumab)和Keytruda(pembrolizumab)以及三种PD-L1抗体 Atezolizumab(Tecentriq)、Avelumab(Bavencio)和Durvalumab(Imfinzi)。从目前已有的实验数据来看,Opdivo和Keytruda在黑色素瘤和NSCLC两种疾病的治疗效果上,要远好于传统化疗药物。
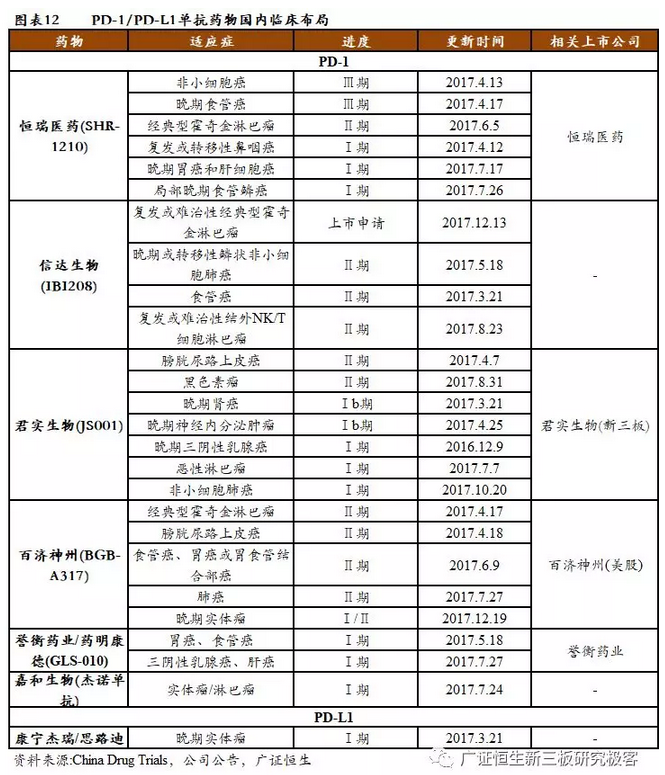
我国各大企业纷纷布局免疫检查点抑制剂领域。其中恒瑞、信达进展较快,已有产品处于三期阶段。
PD-1/PD-L1单抗仍在不断探索新适应症。
以Opdivo和Keytruda为例。根据临床数据库,目前Opdivo一期、二期和三期临床试验共31项,公司重点开发的三期临床试验约11项,其中联合用药为开发重点,应对病症包括呼吸道胸腔内恶性肿瘤、非小细胞肺癌、黑色素瘤、肝癌、 食管癌、胃癌等。Keytruda 目前有16项临床试验,公司重点开发的三期临床试验约9项,对应病症包括肝癌、肺癌、黑色素瘤等。
2)CAR-T已有两款产品上市,在血液肿瘤领域表现优异
CAR-T细胞疗法在复发性、难治性白血病、淋巴瘤、多发性骨髓瘤等血液肿瘤相关领域的治疗中均得到了较高的治疗效果。其中以诺华、Kite 以及JUNO为首,在针对性的靶向CD19的CAR-T研发过程中不断取得突破性进展。诺华的CTL019(商品名称Kymriah)和Kite的KTE-C19(商品 yescarta)分别在2017 年8月和10月上市,是目前仅有的两款已上市的CAR-T 产品。
Kymriah在急性难治复发 B 淋巴细胞白血病患者的治疗中具备良好的安全性和有效性。
官网数据表明, 在Kymriah治疗急性难治复发 B 淋巴细胞白血病的临床治疗中,三个月内客观缓解率达到了83%(N=52)。其中有49%和18%的患者分别经历了3级及以上级别的细胞因子风暴(CRS)或神经系统事件(具体症状包括:头痛、昏迷、焦虑、癫痫等),但并未出现发生脑水肿的患者。
CAR-T 治疗目前主打血液瘤市场,实体瘤治疗正在研究。
目前 CAR-T 研究适应症主要针对血液瘤和实体瘤,现阶段血液肿瘤一线化疗、干细胞移植等 治疗方法下患者生存质量较差且复发率高,虽目前在临床转化方面相对滞后,但是CAR-T 疗法随着技术不断成熟,有望逐步走向血液肿瘤的一线治疗,未来 CAR-T 市场空间更是有较大空间。
3)肿瘤疫苗研究进展迅速,未来有望开创肿瘤治疗新纪元。
目前治疗性癌症疫苗仅有Provenge一款药物被FDA批准上市,但是肿瘤疫苗的研究进展迅速。
2017年5月,美国Dana-Farber癌症中心和德国美因茨大学在肿瘤“个性化疫苗”在临床上取得的重大突破Dana-Farber研究所为6位患者量身定制了包括13-20种不同的含有新抗原的多肽疫苗。在接受疫苗两年后,有 4位患者没有出现复发迹象。出现复发迹象的2名患者在接受了PD-1抗体药物治疗后获得了完全缓解。
德国美因茨大学研制的肿瘤疫苗中含有不超过10种不同的编码新抗原的RNA片段。共有13位受试者,其中5人已经出现肿瘤扩散。未出现扩散的8人在接受疫苗后一年内没有出现复发迹象,其中2名肿瘤扩散病人在接受疫苗后肿瘤缩小,有1名肿瘤扩散冰儿你患者在接受PD-1抗体药物后得到完全缓解。上述两项研究在临床上都取得了突破性的进展,肿瘤疫苗的未来值得期待。
2.5多因素共驱动,预计2025年肿瘤基因检测空间高至480亿
预计2025年肿瘤基因检测空间高至480亿。
1)我国肿瘤患病人数逐年上升,估计到2025年新增患病人数将达530万,存量肿瘤患者超2000万。
2)随着基因检测技术发展及肿瘤个体化用药的爆发,预计2025年肿瘤基因检测在肿瘤患者中渗透率达30%-40%。
3)目前我国市场上肿瘤基因检测的价格区间大致在3000到10000元,考虑到基因测序价格不断下降以及有望进入医保等因素,预计2025年肿瘤基因检测价格区间降至2000-6000元。
4)预计2025年我国肿瘤基因测序市场规模将达到120-480亿元。
3.个体化用药诊断:靶向相对成熟,免疫静待绽放
3.1 靶向用药基因检测已相对成熟
3.1.1靶向用药基因检测已相对成熟,多种产品获FDA批准
肿瘤基因检测为肿瘤靶向用药提供必要指导。
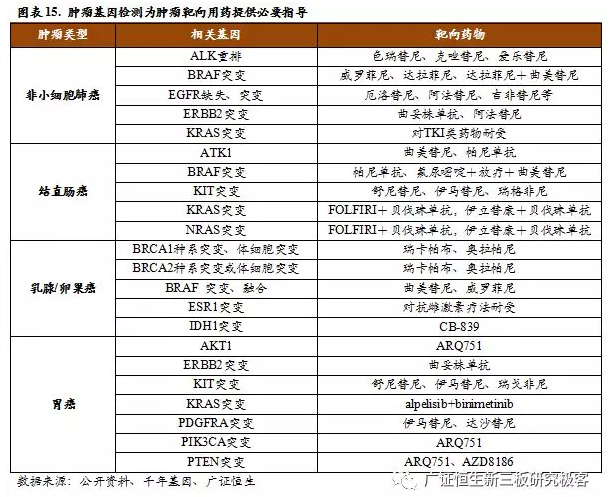
经多年发展,靶向用药检测技术已经较为成熟,多种产品获FDA批准。
3.1.2靶向用药基因检测行业格局
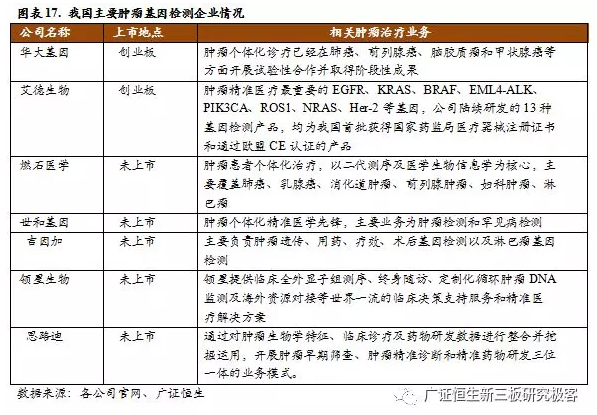
华大基因为国内较早涉足肿瘤基因检测的企业。公司自1999年成立之时起,一直开展肿瘤基因组学研究。此外公司也是国家第一批肿瘤诊断与治疗项目高通量基因测序技术临床试点单位。
艾德生物是国内专业化的肿瘤精准医疗分子诊断试剂研发生产企业。公司主营业务系肿瘤精准医疗分子诊断产品的研发、生产及销售,并提供相关的检测服务。从2013年起公司关于肿瘤伴随治疗相关业务业绩不断提高,2017年靶向药物试剂收入超过3亿元。
3.1.3靶向用药基因检测企业核心竞争力:渠道为王,技术制胜
在众多基因检测公司中如何脱颖而出,我们认为关键在于渠道及技术。
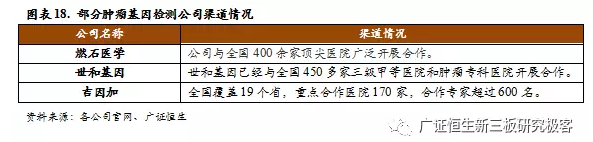
渠道为王,掌握更多医院资源的企业有优势
技术制胜,拥有更高基因检测准确率及优秀团队的企业有望胜出
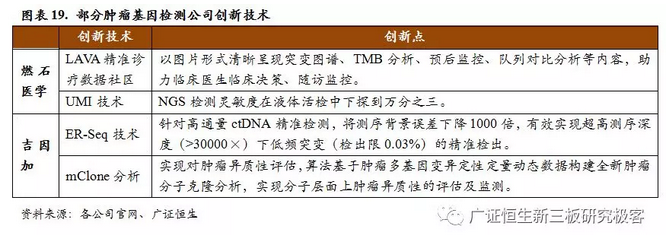
先进核心技术提升基因检测准确率。
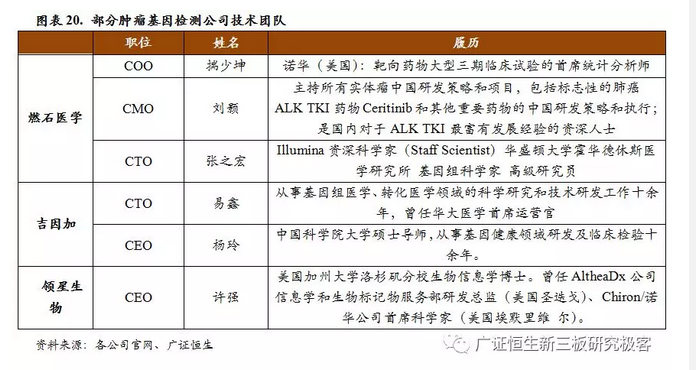
强大核心技术团队助力企业发展。
3.2 免疫用药基因检测蓄势待发
3.2.1肿瘤免疫治疗机遇与挑战并存
肿瘤免疫治疗是最有潜力治愈肿瘤的疗法
肿瘤免疫治疗已然崛起。
肿瘤免疫治疗是继手术、放疗、化疗、靶向治疗之后的第五大疗法。近5年,随着免疫检查点单抗治疗与CAR-T细胞治疗的崛起,免疫治疗的疗效逐渐获得肯定,2013年,《Science》杂志将肿瘤免疫治疗评选为年度十大科学突破之首,2016年1月,美国临床肿瘤学会(ASCO)年报将癌症免疫治疗当选“Advance of the Year”。2016年1月美国基于免疫治疗与靶向治疗发展,提出癌症“登月计划”。
免疫疗法相对于传统疗法拥有反应快、副作用小、疗效持久的优势。
癌症的传统治疗方式,包括手术、放疗、化疗、靶向治疗均具有不同的局限性。其中靶向药物虽然治疗效果明显,见效快,但较易产生耐药性。而肿瘤免疫治疗是通过增强患者自身免疫力来治疗肿瘤,具有反应快、副作用小、疗效持久的特点。此外机体免疫系统具有良好的记忆型免疫机制,在防止肿瘤复发方面具有显著优势。
肿瘤免疫治疗目前拥有较多挑战
不同癌症响应率差别大,整体有效率较低。
临床研究表明,免疫检查点抗体在不同肿瘤中的响应率存在较大差异。目前已知PD-1抗体在不同肿瘤中的客观缓解率(ORR)差异显著,整体有效率较低。其在霍奇金淋巴瘤中的ORR可以达到66% ~ 95%,而在非小细胞肺癌、肾癌、胃癌等肿瘤中的ORR仅20% ~ 50%。
免疫治疗存在耐药、超进展和假性进展问题。
超进展(HP)指肿瘤反常的加速生长,超进展在免疫治疗中的发生比例远超过化疗和靶向治疗。Clinical Cancer Research上的文章指出,HP在接受免疫检查点抑制剂治疗的患者中发生率约为9%,而在老年患者(>65岁)中则为19%。假性进展指在免疫治疗过程中,一些患者会表现出了肿瘤药物响应率低,肿瘤反常加速增长或者肿瘤在治疗过程中先增大,进而减小等现象。
3.2.2基于肿瘤免疫治疗的基因检测蓄势待发
Biomarker的研究深入是肿瘤免疫基因检测发展的基础。
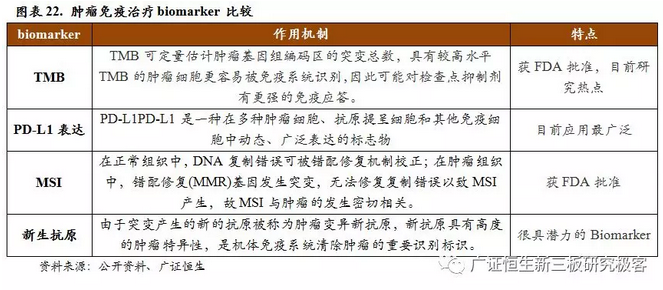
肿瘤免疫治疗基因检测行业尚处于发展初期,而对biomarker的深入研究是其发展的基础。目前主要免疫治疗相关生物标记物(biomarker)包括PD-L1表达量、肿瘤突变负荷(TMB)、微卫星不稳定性(MSI)、新生抗原(neoantigen)等。其中PD-L1的应用最为广泛,也已被多次证明。例如Keynote-024临床实验中显示在PD-L1高表达的非小细胞肺癌患者中,使用Keytruda的患者在无进展生存期和总生存期方面均比使用化疗的有显著的优势。
MSI作为biomarker也得到普遍认可,2015 ASCO年会上公布了评估MSI在肠癌中作为PD-1疗效预测指标的一项Ⅱ期临床试验数据。MMR缺陷mCRC患者与没有缺陷(MMR-proficient)肿瘤患者相比较,客观缓解率分别为62% vs 0%。
TMB是目前研究的热点,TMB越高的肿瘤病人对于免疫反应的效果越好。BMS的三期临床数据显示,与铂类双联化疗相比,无论PD-L1表达水平高低,nivolumab联合ipilimumab一线治疗晚期非小细胞肺癌明显延长高TMB患者(≥10个突变/兆碱基,mut/mb)的PFS。
Neoantigen指由癌细胞突变所产生的异常蛋白质,是近年兴起的更有潜力的biomarker。Science发表的一篇回顾性研究表明,免疫治疗对高肿瘤新生抗原负荷(TNB)患者表现出高缓解率,提示TNB是预测免疫治疗的良好的Biomarker。
二代测序在肿瘤免疫精准治疗中未来应用价值巨大。
一方面,基于NGS的基因检测可通过对相应指标检测预测病人使用PD1等免疫检查点抑制剂药物的疗效,并对治疗过程中的产生的耐药性和超进展问题进行研究,还可以进行预后评价等。
另一方面,基于NGS的基因检测可与免疫细胞疗法、个性化肿瘤疫苗相互配合,实现真正的个体化治疗。例如2017年7月《Nature》发表两项独立临床I期试验结果,通过对肿瘤细胞进行DNA和RNA测序,寻找肿瘤细胞因基因突变而特异表达的neoantigen,然后构建个性化的肿瘤疫苗,回输到体内激活免疫细胞,并杀死带有上述抗原的肿瘤细胞。在肿瘤免疫治疗初放光彩之际,二代测序技术在其中的应用值得期待。
3.2.3 拥有较强核心技术的企业值得关注
肿瘤免疫基因检测拥有较高壁垒,较强的核心技术是企业竞争力的关键。
肿瘤免疫基因检测尚处于发展早期,存在有较多技术问题。现有研究发现PD-L1表达量、肿瘤突变负荷(TMB)、微卫星不稳定性(MSI)、新生抗原(neoantigen)等biomarker与肿瘤免疫治疗效果具有较强相关性,但是其临床应用仍有较多的挑战。以TMB和neoantigen为例,只有部分肿瘤突变会产生新生抗原,对新抗原的预测和鉴定技术非常复杂,并且很难得到较高准确率。因此拥有较强核心技术的企业能在此领域脱颖而出。
国内企业在免疫基因检测领域普遍涉足尚浅,裕策生物的新生抗原预测技术具有优势。
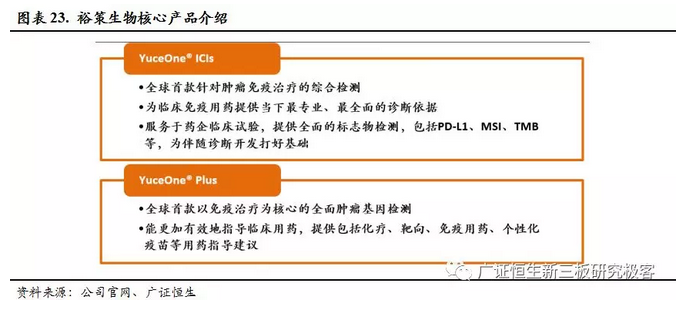
国内肿瘤基因检测企业在免疫领域的布局尚处于起步阶段,目前集中在对MSI和TMB的检测,并且在TMB检测panel的选择、TMB cutoff值的划分等问题上尚不够明确。其中世和基因自主开发了基于NGS的MSI检测、DNA修复缺陷(dMMR)检测和TMB检测。吉因加的OncoD肿瘤全面基因检测套餐中包含对MSI、TMB的检测。裕策生物是我国较早进入免疫领域的一家公司,目前拥有肿瘤免疫检测相关产品YuceOne® ICIs和YuceOne® Plus,其自主开发的TrueNeon新生抗原预测技术,经国际新生抗原筛查联盟TESLA认证达国际领先水平。
3.3 建议关注企业
3.3.1燃石医学-肿瘤基因检测国内领先
燃石医学成立于2014年3月,专注于肿瘤患者个体化治疗指导,以二代测序及医学生物信息学为核心,常规肿瘤分子病理检测为基石,致力于打造肿瘤个体化治疗临床检测服务及科研一站式解决方案。,在北京、上海、广州建设有超过10000平方米的检验所、研发中心和GMP车间。
燃石医学拥有优秀核心团队,其CEO、CMO、COO、CTO均拥有国际顶尖企业的相关工作经历。COO拥有生物信息学与转化医学领域经验丰富,CMO在药品临床研发领域主持过多项工作, CTO拥有10年以上NGS领域工作经验,对整个NGS快速发展做出杰出贡献。
燃石医学在肿瘤NGS平台应用方面走在国内前列。燃石医学已针对不同癌种、不同临床阶段开发了30余种检测产品,涉及肿瘤早筛、肿瘤良恶性判断、肿瘤靶向用药伴随检测、肿瘤复发监控及肿瘤遗传检测,是首个通过国家食品药品监督管理总局(CFDA)审核进入《创新医疗器械特别审批程序》的肿瘤应用方向NGS公司,更已于近期获得CFDA发出的首张基于Illumina测序平台肿瘤应用方向NGS检测产品的《医疗器械注册申请受理通知书》。 2016年8月,燃石的人EGFR/ALK/BRAF/KRAS基因突变联合检测试剂盒进入绿色通道加速审批。
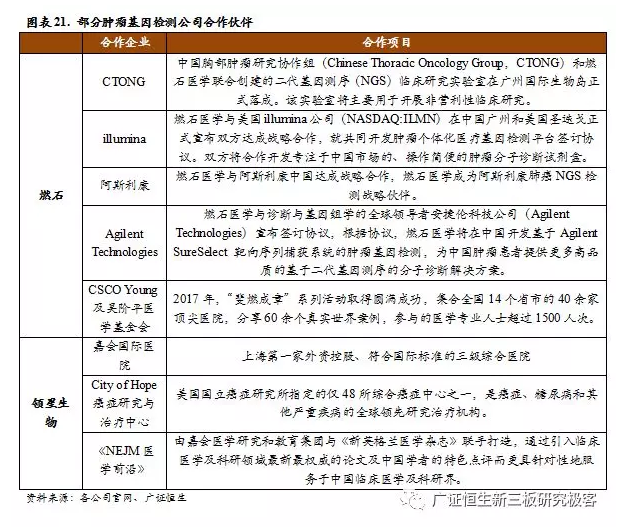
燃石医学拥有众多优秀合作伙伴。燃石医学积极寻求与国内顶级医疗机构、国际著名的设备商、药企的深度合作,以强大的研发能力、出色的产品设计及优异的产品性能,赢得了众多医学专家及行业领导公司的青睐, 已经与Illumina、阿斯利康制药、Agilent、CTONG达成战略合作。中国第一间获得美国CLIA认证的ctDNA和肿瘤组织二代测序临床检测实验室。公司与全省400余家顶尖医院广泛开展合作,并已累积有中国最大的肺癌基因组数据库。
3.3.2裕策生物-专注肿瘤精准免疫检测
深圳裕策生物科技有限公司于2015年6月成立于深圳。裕策生物始终围绕肿瘤精准免疫检测的基因检测服务,以“基因”+“免疫”为双翼,将肿瘤基因组、免疫微环境有机结合,搭建免疫治疗的抗癌“天梯”。公司核心团队成员平均拥有近7年的人类肿瘤基因组研究经历,在《自然》、《科学》、《自然遗传学》等国际顶级学术期刊发表核心文章几十篇,是国际肿瘤基因组协作组(ICGC)成员和中国肿瘤基因协作组(CCGC)重要成员,同时还是首个加入国际肿瘤新抗原筛查联盟(TESLA)的国内机构,基因组学研究与肿瘤新生抗原研究实力走在世界前沿。
公司在肿瘤免疫治疗检测领域处于领先地位。
目前裕策生物的主打产品主要有YuceOne® ICIs、YuceOne® Plus。其中YuceOne® ICIs是全球首款针对肿瘤免疫检查点抑制剂治疗免疫治疗的综合检测产品, YuceOne® Plus是全球首款以免疫治疗为核心覆盖免疫治疗、靶向治疗、放化疗的全面肿瘤基因检测产品,辅助医生制定更合适的治疗方案。
公司拥有领先的新生抗原检测能力。
新生抗原的检测技术壁垒高,基于质谱的新生抗原检测对质谱仪的灵敏度和通量要求很高,并且需要大量的新鲜组织,通过生物信息的方法预测新生抗原依然也是一个艰巨的问题。裕策开发出TrueNeon新生抗原预测技术,基于人工智能算法,可同时检测多种突变产生的变异肽段,将高度准确的新抗原预测算法与完整配对的肿瘤/正常组织的外显子组和转录组测序方案相结合,结合独有的中国人群肿瘤neoantigen数据库和裕策生物独有的预测算法和软件,可预测出高质量的肿瘤新生抗原序列。
天梯计划助力肿瘤精准免疫治疗。
天梯计划是国内首个专为肿瘤免疫治疗而发起的基因组合作计划,由深圳裕策生物科技有限公司携手詹启敏院士联合启动,致力于建立万例肿瘤3D免疫基因组数据库、知识库和行业标准。 天梯计划为临床肿瘤治疗的科学家和医生提供辅助治疗决策,为药企开发药物提供可信靶点选择,建设合作、互利、共赢的抗癌“天梯”,加速最新肿瘤免疫疗法的临床转化。
4. 风险提示
(1)行业增速不达预期;
(2)技术发展不达预期。
数据支持:刘振星
资料来源: